Spočítejte si nejvýhodnější hypotéku

 UniCredit Bank Hypotéka Recenze

Hypotéka od UniCredit Bank nabízí jeden z nejlepších úroků na trhu a solidní dobu splatnosti až 30 let. S pojištěním schopnosti splácet se můžete dostat na ještě lepší úrok a na rozdíl od jiných bank si tady můžete půjčit až na 95 % hodnoty nemovitosti. UniCredit Bank ale neposkytuje sjednání nové hypotéky zdarma, klient si musí zaplatit odhad nemovitosti a s čerpáním musí počkat, až bude proveden zápis do katastru nemovitostí. Výhodou naopak je, že část hypotéky je možné posléze použít i na jiné účely než bydlení a rekonstrukce. Zaujalo mě také, že u UniCredit Bank můžete získat speciální hypotéku pro mladé, úvěr bez specifikované nemovitosti nebo nízkoenergetickou hypotéku.


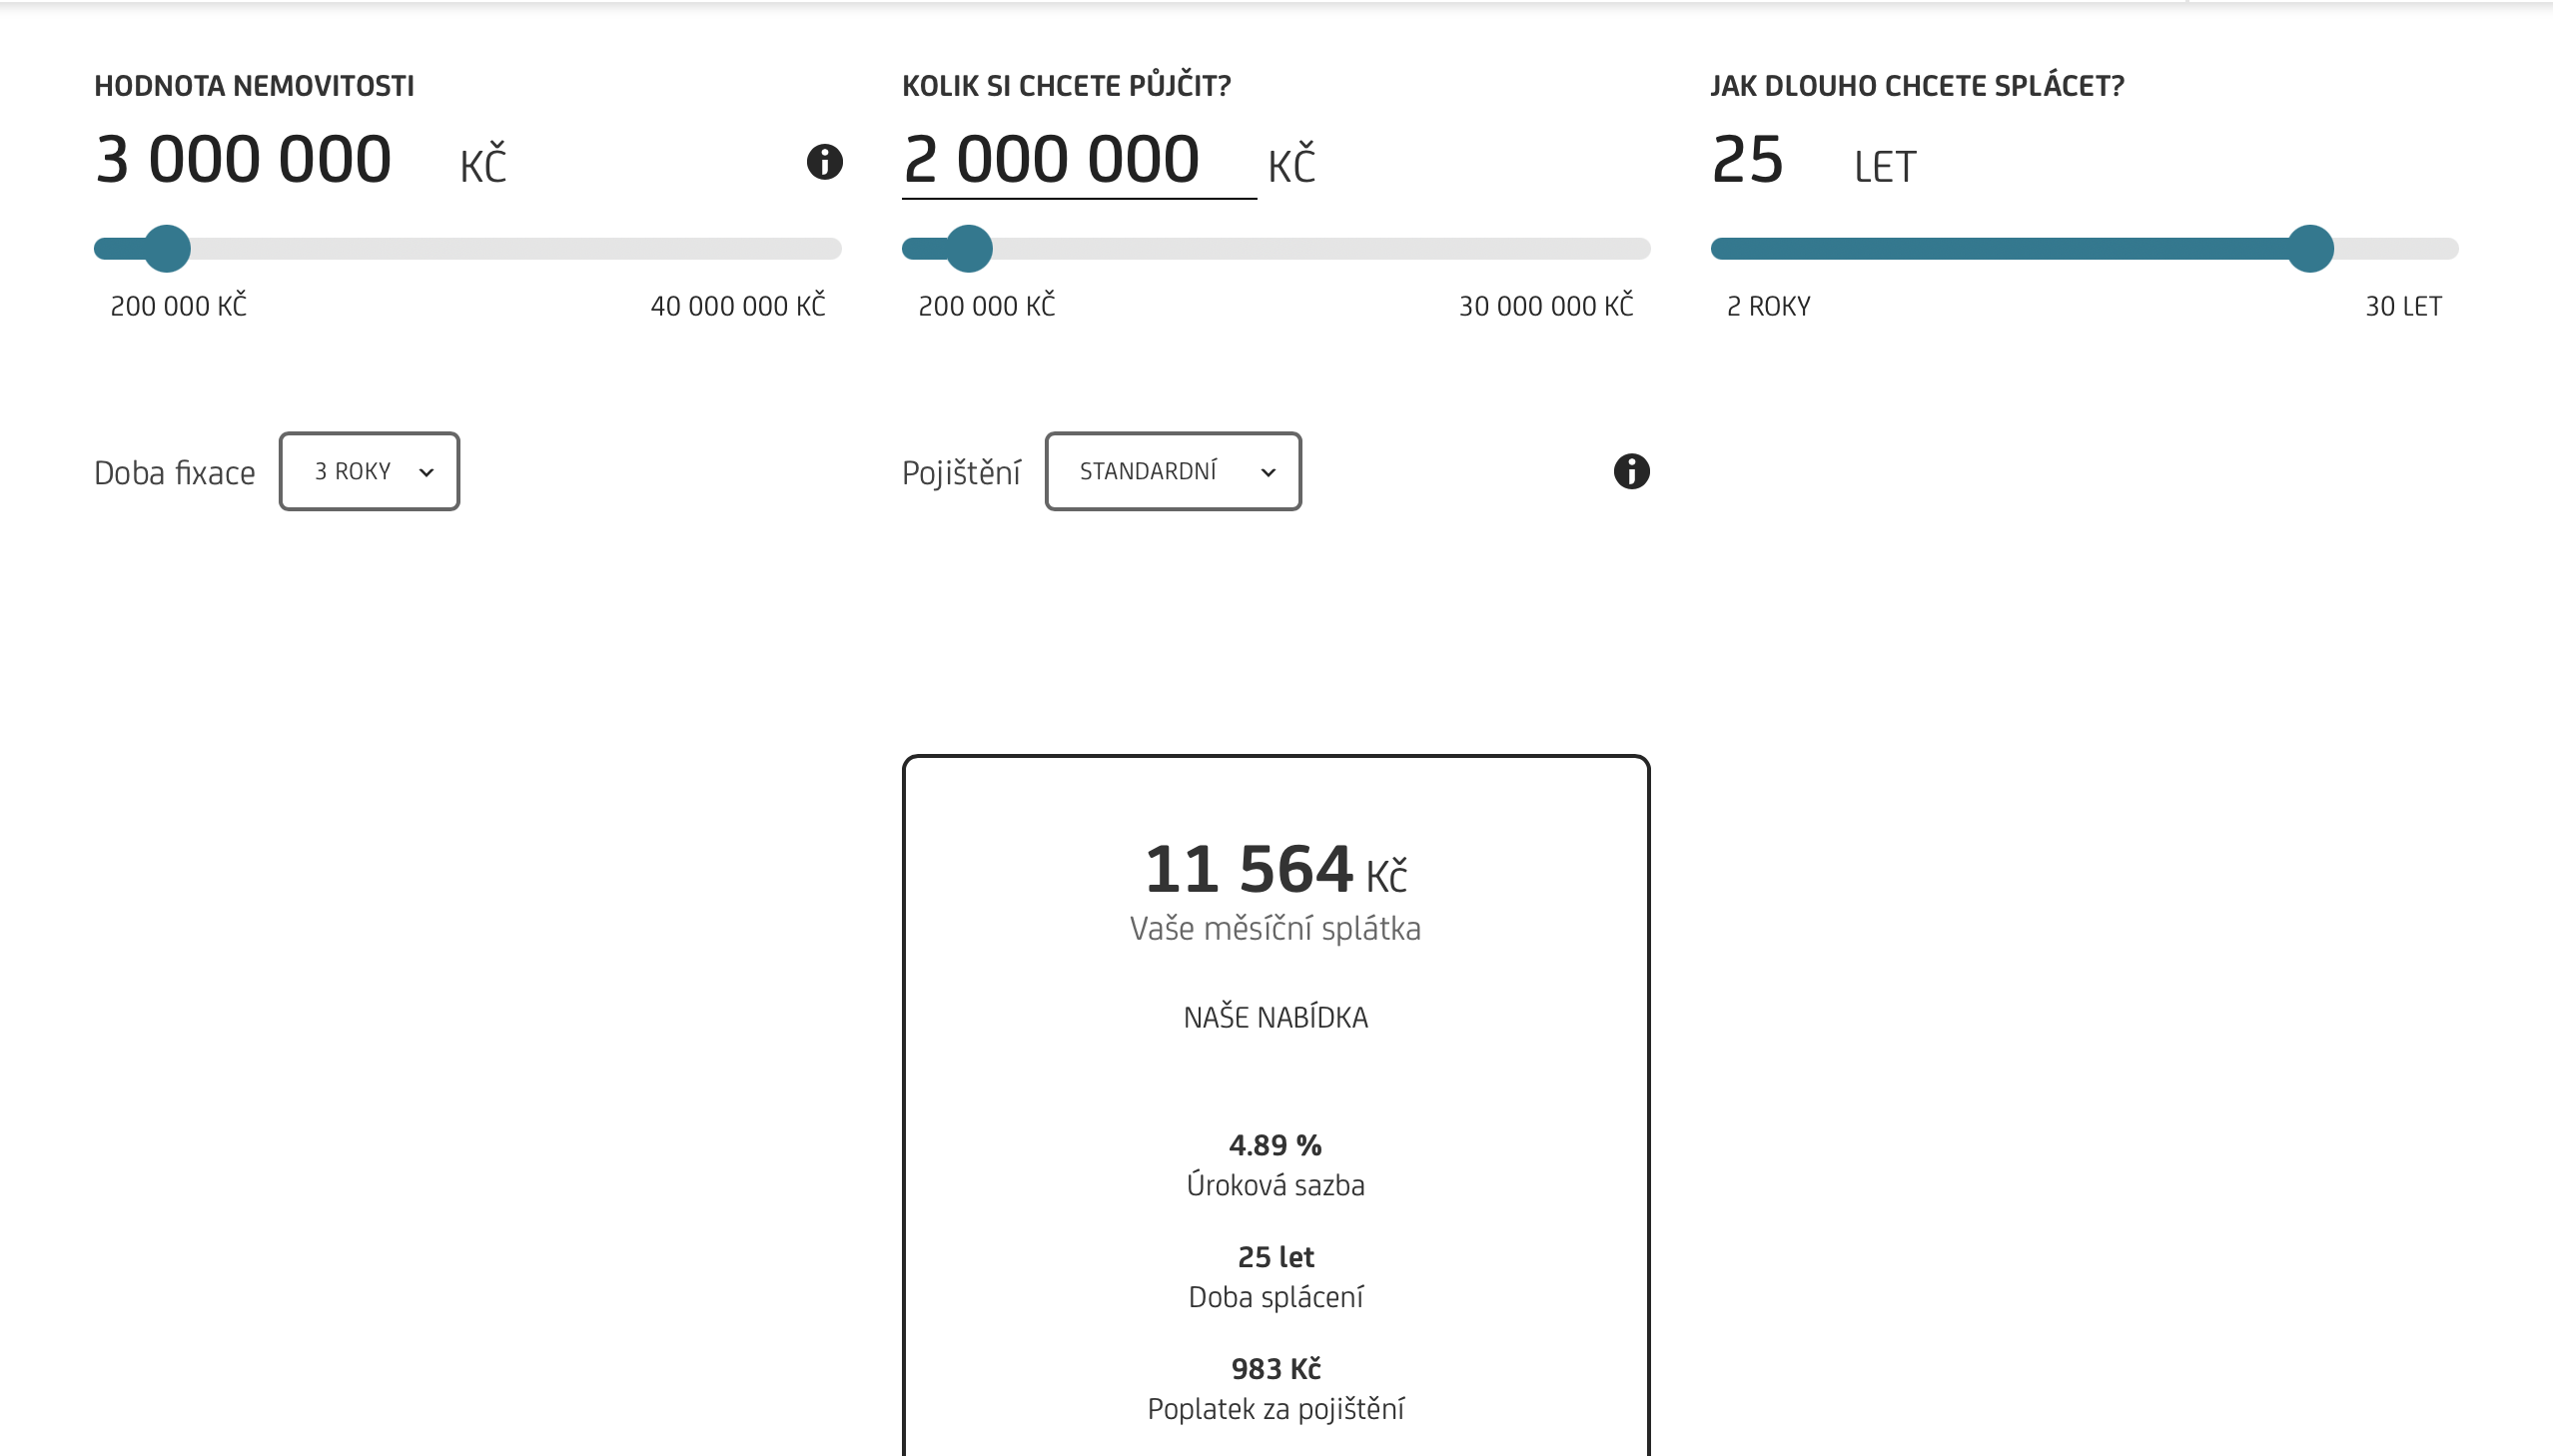
UniCredit Bank je zavedenou bankou a hypotéky nabízí v několika variantách. Jejich předností je celkem nízký úrok a možnost jeho snížení o dalších 0,5 %. Zaujalo mě, že pojištění schopnosti splácet lze sjednat ve 3 verzích. A naprosto mě nadchlo, že v určitých případech stačí mít naspořeno jen 5 % vlastních prostředků. To je mezi českými bankami naprostá rarita.
Nevýhodou podle mě je, že u doby fixace má klient na výběr jen ze 3 možností, přičemž nejdelší fixace je s nejméně výhodným úrokem. Nesedí mi tady také výše poplatků. Ty jsou nečekaně vysoké a leckoho mohou od sjednání odradit. Na druhou stranu, UniCredit Bank v mnoha ohledech vychází klientům vstříc. Můžete si tady tak sjednat hypotéku až rok dopředu nebo ji refinancovat.
UniCredit Bank poskytuje hypotéku svým stávajícím i novým klientům na bydlení, stavbu, rekonstrukci i případné refinancování. Zatímco nová hypotéka má poměrně dost poplatků, které klient musí platit (poplatek za zřízení, poplatek za odhad nemovitosti), u refinancování/převedení hypotéky z jiné banky poskytuje banka značné výhody.
|
Hypotéka
Hypotéka na byldení.
|

|
|
Americká hypotéka
Neúčelová hypotéka/úvěr zajištěný nemovitostí.
|
|
|
Živnostenská hypotéka
Hypotéční úvěr pro živnostníky.
|
(- nutno žádat přes jiné specialisty)
|
|
Refinancování hypotéky
Splacení hypotečního úvěru u stávající banky nově sjednanou hypotékou u jiné banky.
|
|
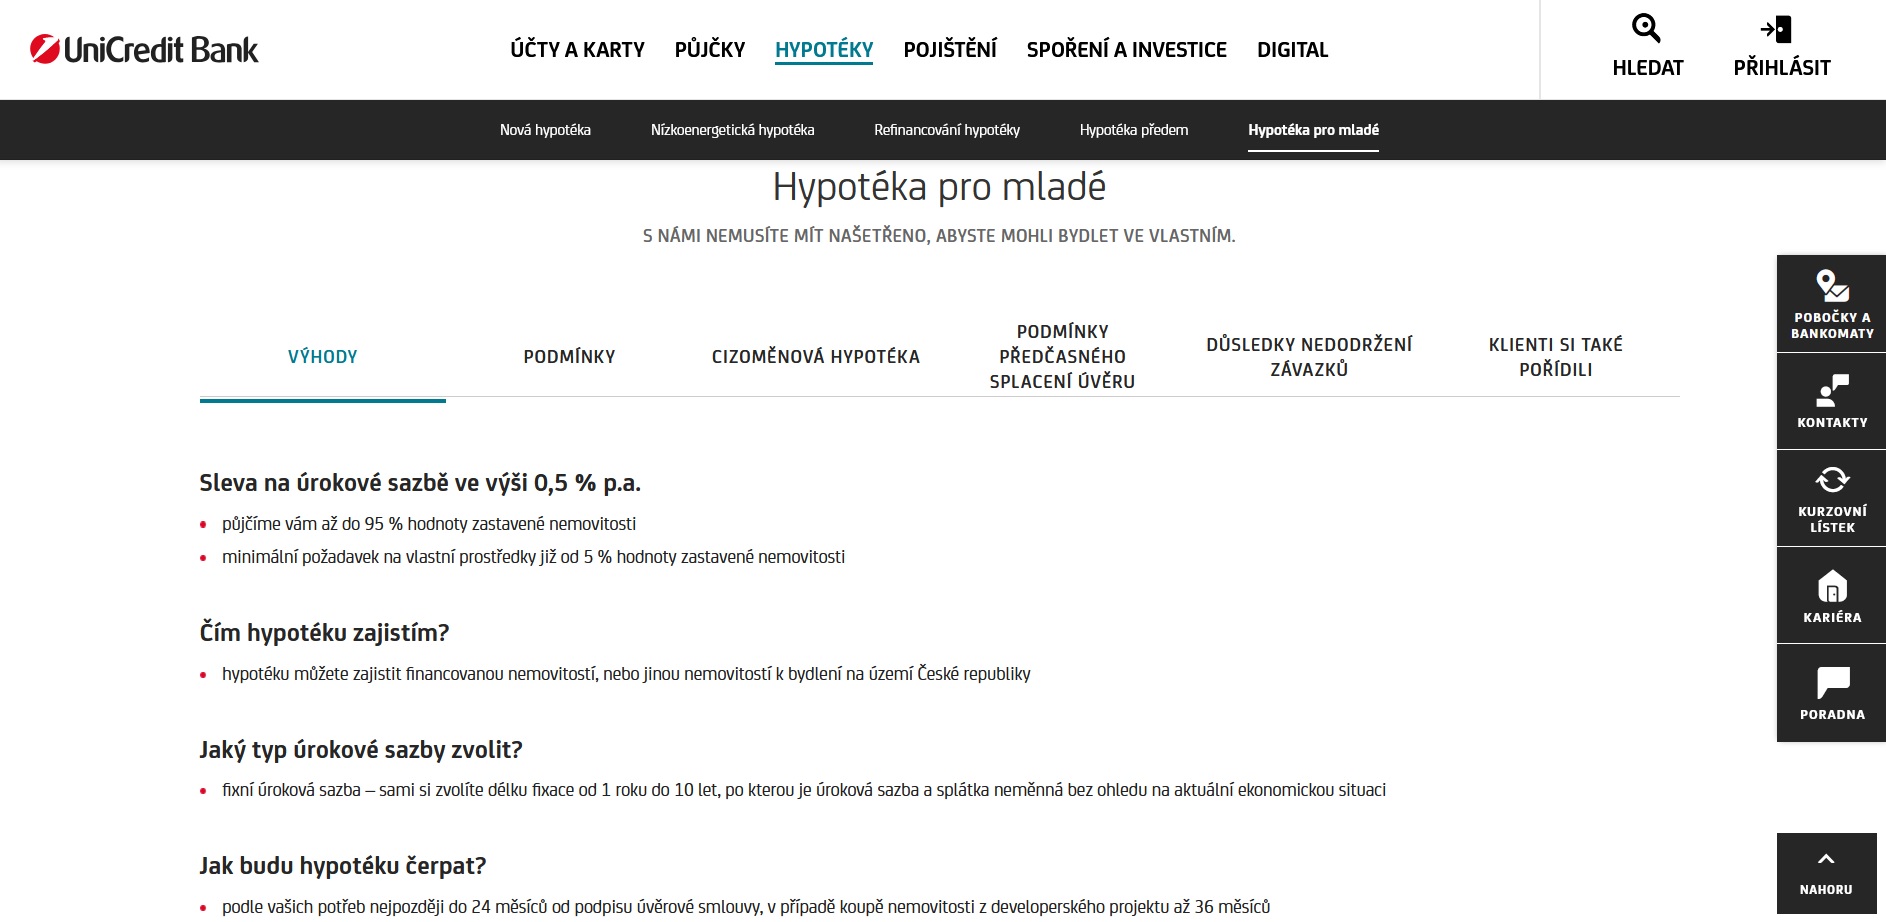
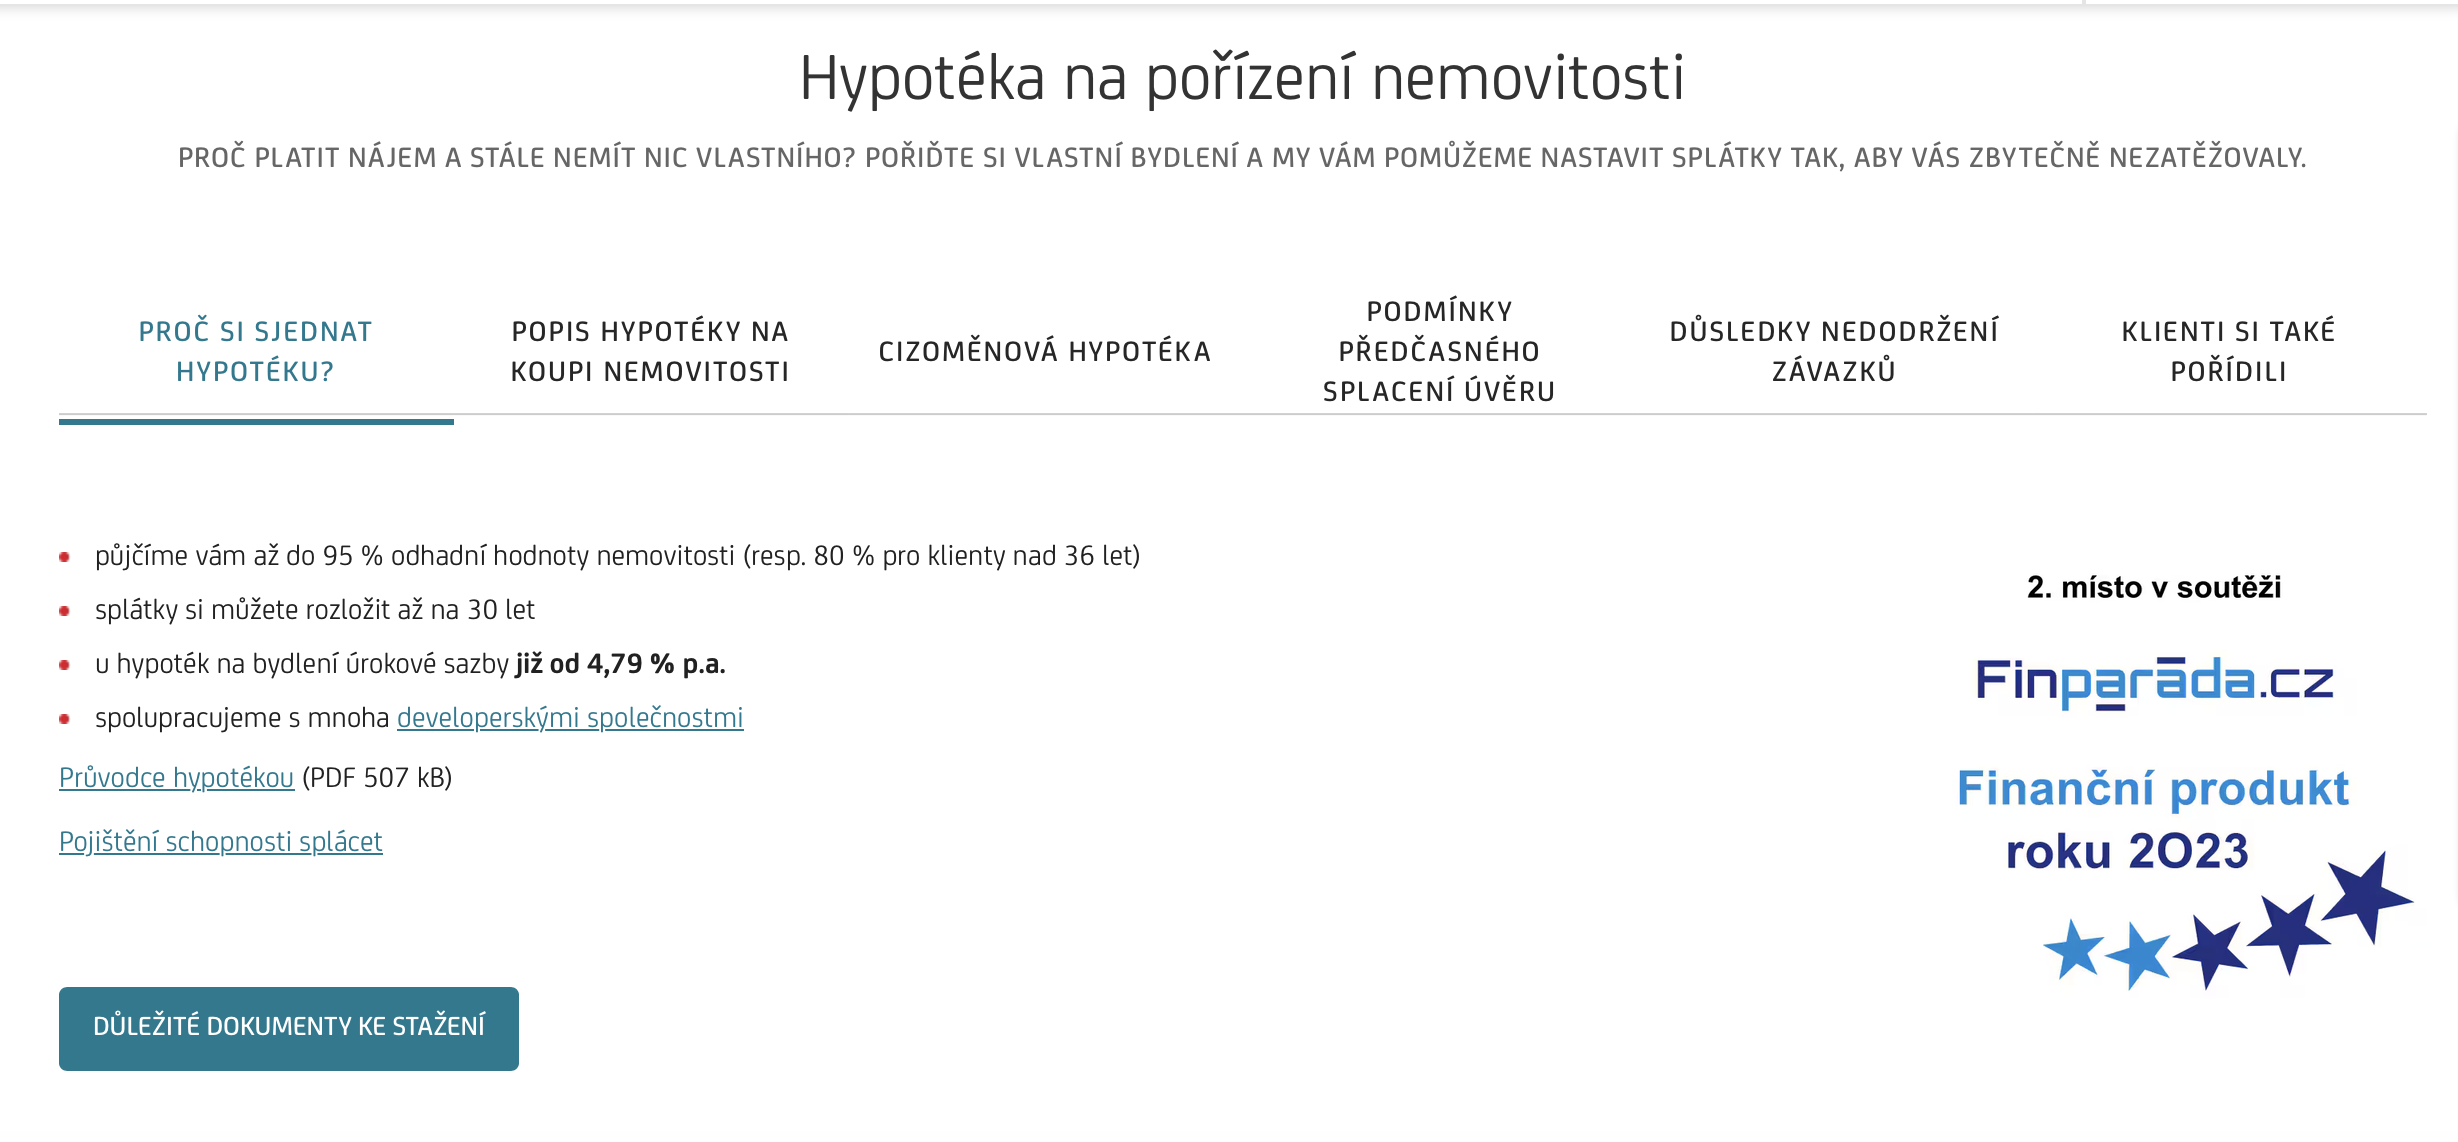
Hypotéka na bydlení od UniCredit Bank nabízí výhodný úrok od 4,79 %. Stejně jako u jiných bank to ale závisí na mnoha okolnostech – podstatná je především délka fixace nebo výše vlastních prostředků. Mladí ale mohou získat slevu 0,5 % na úroku a dalších 0,1 % vám srazí i pojištění. Nevýhodou je, že u UniCredit Bank máte na výběr z pouhých 3 dob fixací, přičemž nejdelší je jen na 5 let. Výhodou je naopak to, že mladým lidem do 36 let věku bude stačit i pouhých 5 % vlastních prostředků. Starší si naopak mohou půjčit maximálně 80 %. Splácet můžete až 30 let a v průběhu času je možné dělat mimořádné splátky. A pokud dodržíte zákonné podmínky, mohou být zdarma.
Pojištění schopnosti splácet můžete mít hned ve 3 variantách. První, Základní verze, vás zajistí pro případ smrti a invalidity třetího stupně. Druhá varianta Standart obsahuje navíc i pojištění pracovní neschopnosti. Třetí tzv. Maximální varianta jistí klienta i v případě závažných onemocnění nebo ztráty zaměstnání. Každá má samozřejmě jinou cenu.
|
Úrok
Jaký úrok získáte? Může být předem další a pevný, ale může být i individuální - tedy u každé hypotéky a u každého klienta jiný. Úrok se může v době testování lišit!
|
od 4,79 % |
|
Délka splatnosti
|
2 až 30 let |
|
Doba fixace
Fixace úrokové sazby na dobu, kterou si klient může sám vybrat. To znamená, že po dobu fixace se platí stejný úrok.
|
2/3/5 let |
|
Pojištění schopnosti splácet
|
|
|
Vlastní prostředky
Hypotéka je podmíněna vlastními prostředky.
|
minimálně 5 % (nad 36 let věku minimálně 20 %) |
|
Využití nejen na bydlení
|
|
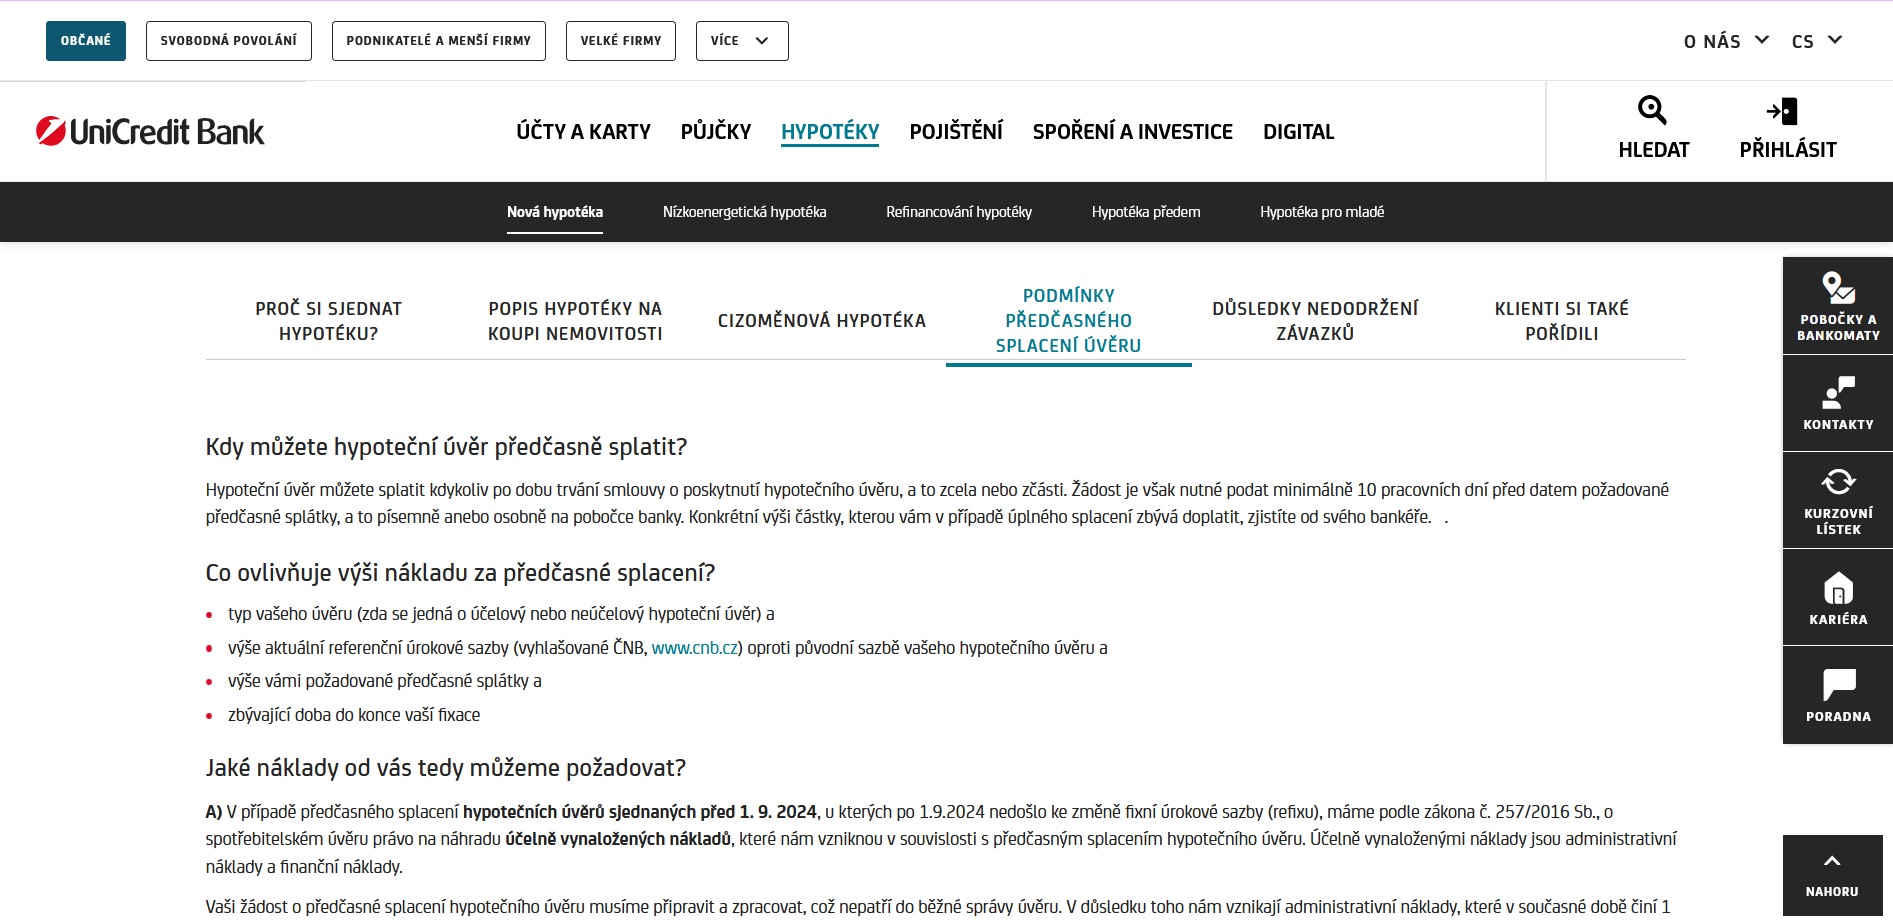
Jak už jsem naznačila výše, poplatky má UniCredit Bank na hypotéce poměrně vysoké. Vedle poplatku na čerpání na návrh vkladu do katastru nemovitostí je to i poplatek za odhad nemovitosti, který činí 5 300 Kč u rodinného domu a 4 500 Kč u bytu. Leckteré banky přitom berou tento poplatek na sebe a klient nic nehradí. Zdarma můžete mít odhad nemovitosti pouze v případě, že provádíte refinancování a ještě máte původní odhad nemovitosti.
Drahé je i sjednání hypotéky, za které zaplatíte 2 900 Kč. A za vedení budete hradit 200 Kč měsíčně. Poplatek za vedení hypotečního úvěru je nulový, pokud klient využívá účet od UniCredit Bank a chodí mu na něj alespoň 12 000 Kč měsíčně. Takže v tomto ohledu je hypotéka od UniCredit Bank dost nevýhodná. Unicredit Bank však není jediná, která má vysoké poplatky, stejně tak se jich dočkáte například u Raiffesenbank.
|
Odhad nemovitosti
Cena odhadu ceny nemovitosti.
|
4 500 až 5 300 Kč/ zdarma |
|
Zřízení hypotéky
Poplatek za zřízení hypotéky.
|
2 900 Kč |
|
Vedení hypotečního účtu
Poplatek za vedení hypotečního úvěru/účtu.
|
200 Kč/měsíc |
Pokud se v průběhu splácení stane, že se klient dostane do tíživé finanční situace a nemá dostatek peněz, aby své splátky hradil, může požádat o jejich přerušení či odklad. U UniCredit Bank však není možné splátky snížit. Vždy je proto podle mě jistější sjednat si k hypotéce i pojištění schopnosti splácet, které vám podobnou složitou situaci ulehčí.
|
Přerušení splátek
Umožňuje přerušit splácení kvůli neočekávané situaci. Přerušení splátek prodlouží splatnost.
|
|
|
Snížení splátek
Možnost požádat o snížení splátek z jakéhokoliv důvodu.
|

|
|
Mimořádné splátky
Je možné platit mimořádné splátky.
|
|
|
Čerpání na návrh vkladu zástavního práva
|
|
|
Navýšení hypotéky
Hypotéku je možné navýšit o další finance.
|
|
Hypotéka od UniCredit Bank je na první pohled velmi výhodná. Nabízí příznivý úrok, který může být v případě mladších žadatelů ještě nižší. Splácet můžete až 30 let a fixovat až na 5 let. Tato nejdelší fixace vám ale úrok bohužel navýší, proto se příliš nevyplatí. Líbí se mi ale, že UniCredit Bank nabízí několik variant hypoték včetně možnosti refinancování.
Výhodu u ní mají mladí žadatelé, kterým půjčí až 95 % hodnoty nemovitosti, což je podle mých zkušeností velmi neobvyklé. Stejně tak mě zaujalo, že tady můžete požádat o hypotéku a pak máte až 1 rok na nalezení té nejlepší nemovitosti. Většina bank takovou službu neposkytuje. Na druhou stranu mě zklamaly poplatky, které jsou nezvykle vysoké a hradí se i za služby, které máte u konkurence zdarma.
Základní úrok u hypotéky od UniCredit Bank je 4,79 %. Patří tak k nejnižším na trhu. Mladí lidé mohou získat úrok ještě o 0,5 % nižší. A snížit si ho lze i sjednáním pojištění schopnosti splácet. Jeho výše ale závidí i na zvolené délce fixace. U dvouleté a tříleté zůstává na původní úrovni, u pětileté poskočí na 5,09 %.
Lidem do 36 let věku stačí mít pouhých 5 % vlastních prostředků a UniCredit Bank je jim za určitých okolností ochotna půjčit až 95 % hodnoty nemovitosti. Klienti nad 36 let věku ale mohou získat nanejvýš 80 %, takže si sami musí sehnat nejméně 20 % sami. Výhodou je, že u UniCredit můžete požádat o hypotéku až rok před objevením té nejlepší nemovitosti.

 Sdílet
 Sdílet


