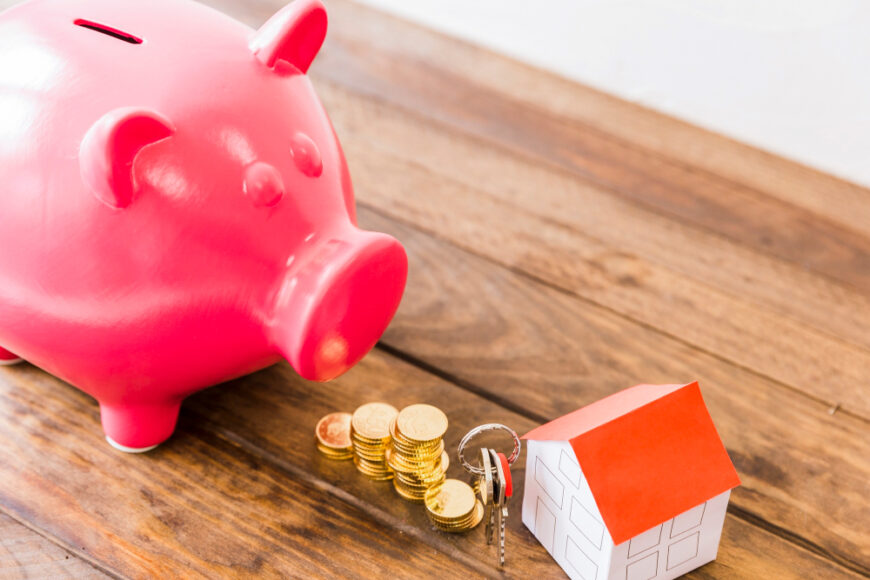
 Možnosti získání hypotéky jsou v dnešní době opravdu velké (Foto: Freepik)
Koupit si byt nebo postavit vlastní dům, je přáním mnoha z nás. Kdo by také chtěl platit nájem městu nebo cizím lidem, když může bydlet ve vlastním. I když nemáme celkovou sumu na koupi vlastní nemovitosti nebo na postavení nové, může nám pomoci hypotéka. Splácet hypotéku vlastní nemovitosti je stále lepší, než platit nájem. Ne každý ale na hypoteční úvěr dosáhne. Jak je to v roce 2026 s podmínkami pro získání hypotéky?
Závazné limity pro hypoteční úvěry podle ČNB
I když může mít každá banka úrokovou sazbu a služby u hypotéky nastavené jinak, stejně jako některé podmínky pro její získání, existují pravidla, tzv. závazné limity, které musí každá banka respektovat a dodržet. Mnohdy se jedná o limity, které rozhodují, zda máme na hypoteční úvěr nárok a dosáhneme na něj díky svým příjmům. Pojďme se podívat, o jaké limity se jedná.
Limity, které musí banky při poskytování hypoték dodržovat, stanovuje Česká národní banka. V současné době zůstává pro běžné hypotéky na vlastní bydlení závazný především limit LTV. Ukazatele DTI a DSTI ČNB od roku 2024 závazně neuplatňuje, banky je však mohou při posuzování žádosti nadále zohledňovat podle svých vlastních pravidel.
LTV určuje poměr mezi výší hypotéky a hodnotou zastavené nemovitosti. U žadatelů starších 36 let může hypotéka standardně pokrýt nejvýše 80 % hodnoty nemovitosti. U žadatelů mladších 36 let, kteří si pořizují vlastní bydlení, může LTV dosáhnout až 90 %. V praxi to znamená, že pokud například kupujete nemovitost za 5 milionů Kč, měli byste mít z vlastních zdrojů alespoň 1 milion Kč, respektive 500 000 Kč, pokud splňujete podmínky pro 90% LTV.
Při posuzování žádosti banka zároveň sleduje vaše příjmy, pravidelné výdaje a všechny stávající závazky. Zohlednit může například spotřebitelské úvěry, leasingy, kreditní karty nebo kontokorenty. Důležité proto není pouze to, kolik vyděláváte, ale také jak vysoké jsou vaše současné finanční závazky a jakou splátku hypotéky budete schopni dlouhodobě zvládat.
Pro orientační představu o výši budoucí splátky můžete využít online hypoteční kalkulačku. Spočítejte si přibližnou měsíční splátku a následně k ní připočítejte splátky dalších úvěrů, které už máte. Nejde však o oficiální výpočet bonity – konkrétní posouzení vždy provádí banka podle svých aktuálních pravidel a vaší individuální finanční situace.
Specifická pravidla platí od 1. dubna 2026 také pro investiční hypotéky. ČNB bankám doporučuje u úvěrů na pořízení investiční obytné nemovitosti dodržovat LTV maximálně 70 % a DTI maximálně 7. Tato doporučení se však nevztahují na běžné financování vlastního bydlení.
Jaké jsou podmínky pro získání hypotéky u jednotlivých bank?
Jak už jsme zmínili výše, banky se při poskytování hypotečního úvěru musí držet limitů stanovených Českou národní bankou. Přesto si mohou některé podmínky upravit podle svých potřeb a možností. Pojďme se nyní podívat, jaká pravidla mají pro poskytnutí hypotéky jednotlivé bankovní ústavy.
Česká spořitelna
U České spořitelny si žadatelé do 36 let mohou požádat skutečně o 90 % hypotéku. Zbytek musí dodat z vlastních zdrojů. Splatnost si přitom můžete rozložit až na 30 let. Výhodou hypotéky od České spořitelny je vyřízení zdarma a také řada služeb, díky kterým můžete upravit výši splátky nebo hypotéku splatit dříve.
- Vlastní prostředky – LTV: minimálně 10 % vlastních zdrojů (lidé mladší 36 let)
- Splatnost: 35 let
- Doba fixace: 1–20 let
- Zřízení a vedení zdarma: ano
- Česká spořitelna Hypotéka
Moneta Money Bank
Také Moneta Money Bank má na hypotéce zajímavé služby, které se mohou hodit v průběhu splácení. Při žádosti však musíte mít našetřeno alespoň 20 % vlastních prostředků. Dobu fixace mají o dost kratší, než některá konkurence – maximálně 10 let. Splatnost však zůstává do 30 let.
- Vlastní prostředky – LTV: minimálně 10 % vlastních zdrojů (lidé mladší 36 let)
- Splatnost: 30 let
- Doba fixace: 1, 3, 5, 7 a 10 let
- Zřízení a vedení zdarma: ano
- Moneta Money Bank Hypotéka
mBank
mBank má jednu obrovskou výhodu – splatnost jejich hypotéky je až 40 let, což vám může výrazně snížit splátku hypotéky. Můžete si tak dovolit požádat i o větší hypoteční úvěr. Ovšem za předpokladu, že máte dostatek vlastních prostředků. Ty musí činit minimálně 10 % z hodnoty nemovitosti. Znamená to, že i mBank vám půjčí maximálně 90 % finančních prostředků na koupi čí výstavbu vaší nemovitosti.
- Vlastní prostředky – LTV: minimálně 10 %
- Splatnost: až 40 let!
- Doba fixace: 1–5 let
- Zřízení a vedení zdarma: ano
- mBank Hypotéka
UniCredit Bank
UniCredit bank poskytuje hypotéku se splatností na 30 let maximálně a s dobou fixace 1 až 10 let. Můžete získat hypotéku zdarma, ale pouze v případě, že mají marketingovou akci, nebo splníte podmínky. V opačném případě zaplatíte za zřízení 2 900 Kč. Vedení úvěrového účtu už bude zdarma. I oni poskytují hypotéku maximálně ve výši 90 % z celkové hodnoty nemovitosti.
- Vlastní prostředky – LTV: minimálně 10 % (lidé mladší 36 let)
- Splatnost: 30 let
- Doba fixace: 1-10 let
- Zřízení a vedení zdarma: ano, popř. 2 900 Kč
- UniCredit Bank Hypotéka
Komerční banka
Komerční banka patří mezi banky, které poskytují hypotéky při již zmíněných 10 % (20 %). Je potřeba splnit všechny potřebné podmínky a mít dostatečně vysoký příjem. Navíc nemusí být v takovém případě úroková sazba tak nízká/výhodná, jako když nějaké vlastní finanční zdroje mít budete.
- Vlastní prostředky – LTV: minimálně 10 % vlastních zdrojů (lidé mladší 36 let)
- Splatnost: 30 let
- Doba fixace: 1–10 let
- Zřízení a vedení zdarma: 4 900 Kč sjednání, vedení účtu zdarma
Air Bank
Air Bank má pro sjednání hypotéky standardní podmínky. Potřebujete alespoň 10 % vlastních zdrojů a splatnost si můžete rozložit do maximálně 30 let. Dobu fixace přitom mají 2, 3, 5, 7 a 10 let. Výhodou hypotéky od Air Bank je možnost kdykoliv ji splatit.
- Vlastní prostředky – LTV: minimálně 10 % (lidé mladší 36 let)
- Splatnost: 30 let
- Doba fixace: 2–10 let
- Zřízení a vedení zdarma: ano
- Air Bank Hypotéka
ČSOB
Také ČSOB má hypotéku se standardními podmínkami, pro klienty mladší 36 let navíc nabízí produkt zvýhodněné podmínky pro mladé lidi. Vlastní prostředky jsou stanoveny na minimálně 10 %, stejně jako u jiných bank. Splatnost je maximálně 30 let. Sjednání hypotéky, odhad nemovitosti i vedení hypotečního úvěru je zdarma.
- Vlastní prostředky – LTV: minimálně 10 % (lidé mladší 36 let)
- Splatnost: 30 let
- Doba fixace: 1, 3, 5, 7 a 10 let
- Zřízení a vedení zdarma: ano
Raiffeisenbank
Raiffeisenbank nabízí hned několik typů úvěrů na bydlení. U klasické hypotéky na koupi nemovitosti či výstavbu domu bude stejně jako jiné banky požadovat minimálně 10 % z vašich vlastních finančních zdrojů, což platí především pro klienty do věku 36 let. Úrokovou sazbu si u nich můžete zafixovat až na 15 let. Nevýhodou je, že za žádost, posouzení a sjednání hypotečního úvěru zde zaplatíte 4 900 Kč, což je poplatek poměrně vysoký. Vedení úvěrového účtu už je ale zdarma.
- Vlastní prostředky – LTV: minimálně 10 % (lidé mladší 36 let)
- Splatnost: 30 let
- Doba fixace: 1–15 let
- Zřízení a vedení zdarma: sjednání 4 900 Kč, vedení zdarma
Závěr
Získání hypotéky dnes závisí především na výši a stabilitě příjmů, existujících závazcích, hodnotě nemovitosti a vlastních finančních prostředcích. Pro běžné hypotéky na vlastní bydlení zůstává klíčovým pravidlem limit LTV 80 %, případně 90 % pro žadatele mladší 36 let. Naopak limity DTI a DSTI už ČNB závazně nestanovuje, takže banky mají při posuzování schopnosti klienta splácet větší prostor pro vlastní pravidla.
Podmínky se navíc mezi jednotlivými bankami výrazně liší a v čase se mění. Proto se vyplatí porovnat nejen úrokovou sazbu, ale také poplatky, možnosti předčasného splacení, požadavky na vlastní zdroje a další podmínky hypotéky. A pokud pořizujete nemovitost jako investici, počítejte od dubna 2026 také s přísnějším doporučením ČNB pro investiční hypotéky.
Co číst dále:
 Kdy začít spořit na důchod?
Státní důchod většině Čechů na pohodlné stáří stačit nebude, proto je dobré začít tvořit si rezervu už v mládí. V tomto článku se podíváme na spoření na důchod v různých věkových obdobích, co je ideální a jak na to.
Autor:
Hana Vítková
Datum: 8. 4. 2026
 Co je dluhová past a jak ji rozpoznat
Termín dluhová past, často také dluhová spirála, označuje situaci, kdy se dluhy kumulují rychleji, než je dlužník schopen je splácet Jednoduše řečeno, dlužník si stále více půjčuje...
Autor:
Hana Vítková
Datum: 15. 9. 2025
Od roku 2009 se věnuji světu online marketingu se specializací na SEO, domény, hosting a affiliate marketing. Při své práci využívám širokou škálu profesionálních nástrojů a neustále testuji nové technologie a postupy, které mohou zlepšit výsledky. Rád sdílím své zkušenosti…

 Doporučujeme




 Sdílet
 Sdílet
