
Využijte půjčku s úrokovou sazbou od 3,99 %

P2P půjčka, tedy peer-to-peer půjčka, je moderní způsob financování, kde si lidé půjčují přímo mezi sebou přes specializované platformy, bez zprostředkování bank. Tento typ půjčky je u nás méně známý, ale získává si stále více příznivců díky nižším úrokům a flexibilitě. Nejznámější českou platformou je Zonky, které si získalo výbornou reputaci. Při porovnávání P2P půjček jsem strávila více než 10 hodin zkoumáním 22 klíčových parametrů. Díky tomu vám nyní mohu přinést přehled výhod i nevýhod, které vám pomohou rozhodnout se, zda je tento typ půjčky pro vás to pravé.


|
Základní parametry
|
||||
|
Kolik půjčují
Jaká je nejnižší možná půjčka a jaká je naopak nejvyšší možná částka, kterou vám daná nebankovní společnost půjčí.
|
5 000 - 1 500 000 Kč
|
10 000 - 1 000 000 Kč
|
10 000 Kč - 250 000 Kč
|
10 000 Kč - 1 500 000 Kč
|
|
Úrok
Jaký úrok na nebankovní půjčce získáte? Může být předem další a pevný, ale může být i individuální - tedy u každé půjčky a u každého klienta jiný. Úrok se může v době testování lišit!
|
od 3,99 %
|
Individuální
|
Od 4,4 %
|
od 9 %
|
|
Splátky od
|
502 Kč
|
Individuální
|
2 708 Kč
|
1 050 Kč
|
|
Poplatky
Poplatky vztahující se k nebankovní půjčce.
|
2 %
|
Bez poplatků
|
2,9 % ze získané výše půjčky
|
5 % z dlužné částky (při uzavření)
|
|
Doba splácení
Doba, do které je nutné splatit půjčku - jaká je nejkratší a jaká nejdelší možná lhůta.
|
1- 10 let
|
Individuální
|
1 - 60 měsíců
|
6 - 72 měsíců
|
|
Minimální věk
Kolik vám musí minimálně být, abyste mohli půjčku získat.
|
18 let
|
18 let
|
18 let
|
18 let
|
|
Schvalují se záznamem v registrech?
Informace, zda máte šanci získat půjčku i v případě, že máte nějaký negativní záznam v registrech dlužníků - SOLUS, REPI, EUCB, NRKI apod.
|
Ano - po celkovém doplacení
|
Záleží vždy na investorovi,
na jaké podmínky se
rozhodne přistoupit.
|
Ne
|
Ne, v případě horšího ratingu
individuální posouzení
|
|
Výhody
Nabízí konkrétní nebankovní půjčka nějaké výhody, které ostatní neposkytnou?
|
Zonkyho záchranná vesta
|
Většinu podmínek si klient při zadání inzerátu nastavuje sám. Je na investorovi, zda je přijme, či nabídne ještě lepší.
|
Půjčka za nejlepších podmínek
|
Určení výše úroku i
doby splácení
|
|
Možnosti půjčky
|
||||
|
Navýšení
Půjčku je možné v průběhu splácení ještě navýšit.
|

|
 ( na jaké podmínky se rozhodne přistoupit) |
|
|
|
Půjčka
Nebankovní společnost poskytuje půjčku - peněžní úvěr.
|
|
|
|
|
|
Refinancování
Možnost spojit své úvěry dohromady v jeden, nebo starý úvěr refinancovat na nový a vzít si případně i nějaké finance navíc.
|
|
|
|
|
|
Mimořádná splátka
Společnost umožňuje vkládat na půjčku mimořádné splátky a dříve ji tak doplatit.
|
|
( na jaké podmínky se rozhodne přistoupit.)
|
|
|
|
Předčasné splacení
Společnost umožňuje půjčku doplatit dříve, než je termín dohodnutý ve smlouvě.
|
|
( na jaké podmínky se rozhodne přistoupit.)
|
|
|
|
Možnost pojištění
Možnost pojistit nebankovní půjčku na neschopnost splácet ji ze zdravotních, pracovních nebo jiných důvodů.
|
|
|
|
|
|
Jak uzavřít půjčku
|
||||
|
Pracují i o víkendu
Nebankovní půjčku si můžete uzavřít i o víkendu, spojit se s jejich podporou a získat peníze na účet.
|
|
|
|
|
|
Žádost on-line?
O půjčku je možné požádat online.
|
|
|
|
|
|
Žádost telefonicky?
O půjčku je možné požádat telefonicky.
|
|
|
|
|
|
Mají pobočky
Nebankovní společnost má kamenné pobočky, které můžete navštívit a půjčku si tam uzavřít.
|
|
|
|
|
|
Podpora
|
||||
|
On-line chat
Společnost má online chat, na kterém můžete komunikovat s jejich podporou.
|
|
|
|
|
|
Dotazy přes kontaktní formulář/e-mail
Své otázky můžete pracovníkům podpory položit e-mailem nebo kontaktním formulářem, které najdete na jejich webových stránkách.
|
|
|
|
|
|
Dotazy po telefonu
S podporou se můžete spojit telefonicky a ihned tak získat odpovědi na své otázky.
|
|
|
|
|
|
Počet zodpovězených dotazů
Kolik dotazů jsme při testování podpory položili a kolik nám jich bylo zodpovězeno.
|
10/10
|
5/5
|
1/5
|
7/10
|
|
Kvalita podpory
Jak hodnotíme celkovou kvalitu klientské podpory.
|
Velmi dobrá
|
Dostatečná
|
Nedostatečná
|
Nedostatečná
|
1. Zonky Recenze a hodnocení 9.4/10
Kdo by v dnešní době neznal Zonky? Nabízí bankovní půjčky a snad každý si vybaví jejich poutavé reklamy a chytlavým sloganem „Lidé půjčují lidem“. O Zonky je známo, že půjčí každému, nebo téměř každému, tedy i lidem, kteří půjčku v bance nezískali. Já mám se Zonky osobní zkušenosti, dobré i horší, a tak jsem se rozhodla sepsat tuto recenzi. Doufám, že bude užitečná jak pro ty, kteří si potřebují půjčit nebo pro investory, kteří chtějí vydělávat na půjčování peněz ostatním. Zonky totiž funguje na principu P2P a umožňují tedy obojí.
2. Prestito Recenze
Prestito je unikátní portál propojující žadatele o půjčku s investory, kteří chtějí efektivně zhodnotit své finance. Tento moderní model P2P půjčování (peer-to-peer) přináší výhody oběma stranám – žadatelé získají výhodnější podmínky, než jaké by našli u tradičních bank či nebankovních společností, a investoři mohou dosáhnout zajímavého zisku. Celý proces je snadný a transparentní. Stačí se zaregistrovat, zadat inzerát s výší požadované částky a čekat na nabídky od investorů. Vy jako žadatel pak můžete vybrat tu nabídku, která nejlépe odpovídá vašim představám.
3. Žlutý meloun Recenze
Žlutý meloun je finanční portál, který spojuje žadatele o půjčky s investory, kteří hledají vyšší výnosy, než by získali na tradičních bankovních produktech. Tato platforma nabízí možnost půjčit si peníze za lepších podmínek, díky eliminaci banky. Zároveň dává investorům příležitost získat zajímavé výnosy. Podmínky si určují jednotliví uživatelé, což činí proces flexibilním a transparentním. Žlutý meloun také zaštiťuje celkový proces od hodnocení žadatelů po správu splátek a právní rámec.
 4. Bankerat Recenze
Bankerat je online aukční platforma zaměřená na poskytování a správu P2P půjček v České republice. Na trhu působí od roku 2010 a od svého vzniku těží ze zkušeností odborníků na bankovnictví a moderní technologie. Při vývoji platformy se inspirovala osvědčenými zahraničními modely P2P půjček, které přizpůsobila specifickým podmínkám českého trhu. Bankerat umožňuje širokou škálu půjček, včetně těch bez doložení příjmů, konsolidací nebo úvěrů určených na doplacení exekucí.
P2P půjčka, často nazývaná půjčka lidem od lidí, označuje přímé financování mezi jednotlivci bez zprostředkování banky. Název peer-to-peer (rovný s rovným) pochází z počítačového světa, kde označuje přímé sdílení dat mezi zařízeními. V oblasti půjček jde o přímé sdílení financí mezi investory, kteří poskytují peníze, a žadateli, kteří si je půjčují.
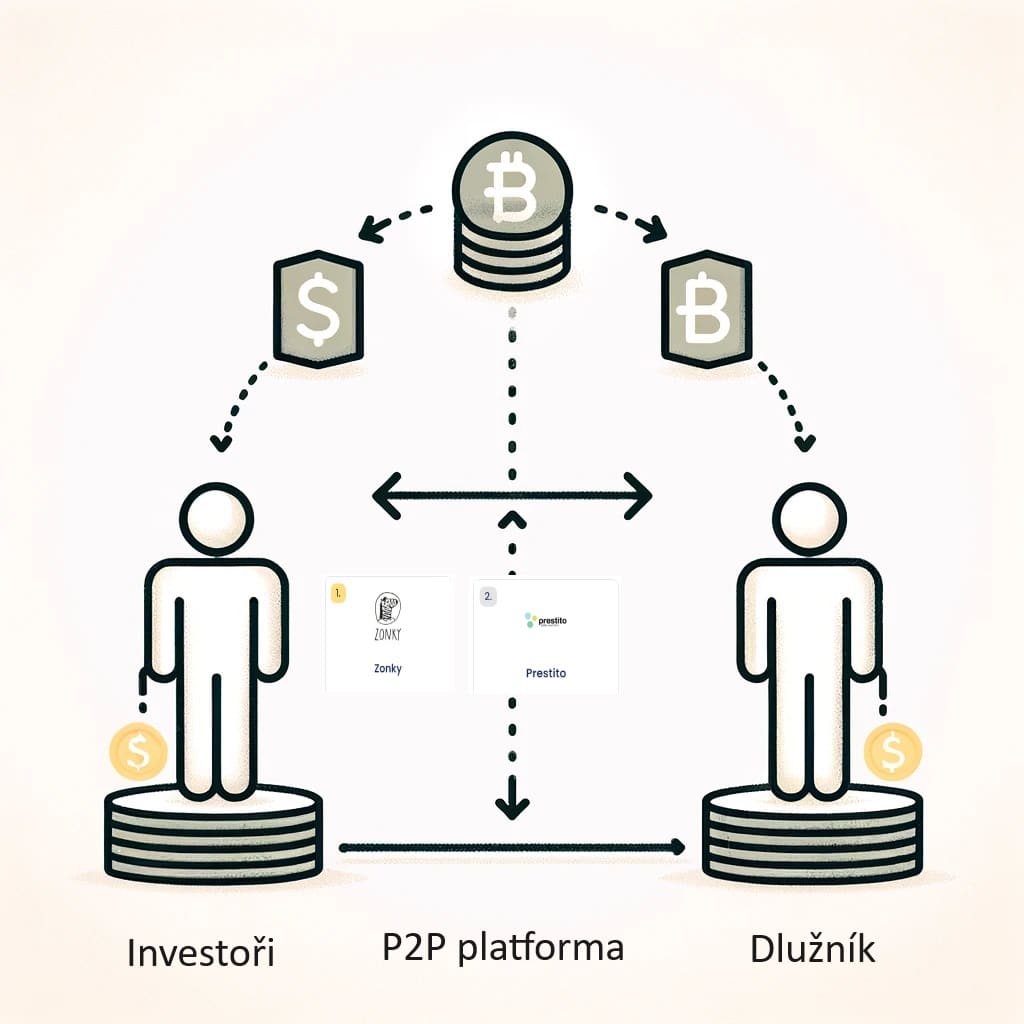
Původ P2P půjček sahá do anglosaských zemí, kde se tento koncept během více než desetiletí stal miliardovým byznysem. Oblíbenost těchto půjček rychle roste i v dalších zemích, včetně České republiky, kde je nejznámější platformou Zonky. Na trhu však existují i další poskytovatelé, jejichž nabídky jsem pro vás porovnala. Co znamená peer-to-peer?
Na začátku stojí registrace na P2P platformě, kde se půjčovatelé i půjčovatelé musí nejprve ověřit. Půjčovatelé zde uvádějí, kolik jsou ochotni investovat, jaké úrokové sazby očekávají a na jak dlouho chtějí své peníze půjčit. Na druhé straně půjčovatelé specifikují účel a částku, kterou chtějí půjčit. Díky sofistikovaným algoritmům platforma vyhodnotí riziko a určí úrokovou sazbu odpovídající kreditnímu riziku půjčovatele.
Jakmile je půjčka schválena, je zveřejněna na platformě, kde si ji půjčovatelé mohou prohlédnout. Následně se rozhodnou, zda do ní vloží své peníze. Půjčka může být financována více půjčovateli, což rozkládá riziko investice. Po úspěšném financování půjčovatel začíná půjčku splácet v pravidelných měsíčních splátkách, které zahrnují jak jistinu, tak úroky. Tyto splátky jsou poté distribuovány zpět půjčovatelům.
P2P půjčky tedy nabízejí výhodnější úrokové sazby pro půjčovatele i půjčovatele, větší flexibilitu a přístup k financím mimo tradiční bankovní sektor. Díky snadnému procesu a možnosti online správy je P2P půjčování atraktivní volbou pro mnoho lidí hledajících alternativní investiční příležitosti nebo financování.
 Tip
Jste na mateřské, pobíráte důchod, nebo máte příjem ze zahraničí? Banky vaše příjmy odmítají uznat? Netrapte se tím! Díky půjčkám P2P máte šanci získat peníze na to, co právě potřebujete, nebo o čem sníte. Stačí si vybrat, který portál vám bude nejlépe vyhovovat.
P2P půjčky, známé jako půjčky od lidí, mohou využít prakticky všichni, a to bez ohledu na účel. Při schvalování žádostí se větší důraz klade na lidský příběh než na finanční minulost žadatele. Díky tomu mají šanci získat půjčku i ti, kteří by u banky neuspěli – například maminky na mateřské, lidé s brigádou, důchodci nebo osoby s příjmy ze zahraničí. Hlavními výhodami jsou nižší úrokové sazby pro žadatele a příležitost zhodnotit volné finance pro investory.
Peer-to-peer půjčky lákají investory zajímavými výnosy, které převyšují běžné úrokové sazby na spořicích účtech. Žadatelé pak oceňují, že díky této formě financování získají lepší úrok než u bank nebo nebankovních institucí. Přesto nesou P2P půjčky určitá rizika, která dopadají především na investory. Pokud dlužník přestane splácet, hrozí investorovi ztráta peněz, protože P2P půjčky nepodléhají ochraně Fondu pojištění vkladů. Některé platformy ale využívají sofistikované systémy pro hodnocení bonity dlužníků, čímž se snaží riziko snížit. Rovněž pečlivý výběr žadatelů samotným investorem může výrazně ovlivnit bezpečnost jeho investice.
Proces žádosti o P2P půjčku obvykle začíná online registrací na vybrané platformě. Zde žadatel zadá poptávku po půjčce, přičemž může detailně popsat, na co prostředky potřebuje, a doložit co nejvíce údajů. Investoři následně reagují svými nabídkami a žadatel si vybere tu, která mu nejvíce vyhovuje. Klíčovou roli hraje osobní příběh žadatele, protože může ovlivnit zájem investorů o konkrétní půjčku. Po schválení podmínek bývá celý proces rychle dokončen.
Jedním z hlavních důvodů, proč jsou P2P půjčky oblíbené, jsou jejich nízké úrokové sazby. Ty často překonávají nabídky bank i nebankovních institucí. Výše úroku se však odvíjí od rizikovosti půjčky – vyšší riziko znamená vyšší úrokovou sazbu. Tento systém umožňuje investorům získat vyšší zhodnocení při větším riziku, pokud je půjčka splácena bez problémů. Žadatelé zase oceňují vstřícné podmínky, transparentnost a absenci skrytých poplatků.
 Pozor
Uvažujete o tom, že investujete své peníze přes portál P2P? Výnosy jsou velmi lákavé, tomu věříme. Zvažte však správně, komu své peníze půjčíte, abyste je také získali zpět.
U P2P půjček jsou poplatky běžnou součástí, protože platformy by bez nich nemohly fungovat. Na rozdíl od bankovních půjček však nejsou tyto poplatky skryté a žadatel je zná předem. Výhodou také je, že žadatelé neplatí žádné poplatky předem, což zvyšuje transparentnost celého procesu.
Možnost zhodnotit své finance je pro investory na P2P platformách velmi atraktivní, ale je důležité mít na paměti i spojená rizika. Vyšší výnos obvykle znamená větší riziko, což je pravidlo, které platí ve všech typech investic. Inteligentní investor proto dbá na diverzifikaci. Rozkládá své prostředky mezi různé poskytovatele i platformy. Zároveň by měl zvážit poměr investic do méně výnosných, ale bezpečnějších platforem, a těch rizikovějších, které slibují vyšší zisky. A hlavní zásada? Nikdy neinvestovat více, než je člověk ochotný potenciálně ztratit.
P2P půjčky přinášejí řadu výhod, které z nich činí zajímavou alternativu ke klasickým půjčkám:
I přes četné výhody mají P2P půjčky i některé nevýhody, byť jich není mnoho:
Shrnuto, tyto nevýhody nejsou zásadní překážkou, která by bránila využití P2P půjček.
Společnost poskytující P2P služby musí v tuzemsku získat licenci od České národní banky. První taková platforma se objevila na trhu v roce 2010, přičemž výrazný růst popularity nastal o 5 let později. V současnosti zde působí několik významných hráčů, jako například Zonky.cz, Bankerat.cz nebo Prestito.cz, které patří mezi nejoblíbenější. Mezi další platformy, které stojí za zmínku, patří Mintos a Bondster.
P2P půjčky představují moderní a stále oblíbenější alternativu ke klasickým úvěrům. Nabízejí zajímavé možnosti zhodnocení finančních prostředků pro investory a přístupnější podmínky pro žadatele o půjčku. Jejich transparentnost a flexibilita jsou hlavními důvody, proč se těší rostoucí popularitě.
Zároveň je však důležité nezapomínat na rizika, která jsou s P2P půjčkami spojena. Investoři by měli důkladně zvažovat své kroky, diverzifikovat své investice a neustále hodnotit bezpečnost zvolené platformy.
Pro žadatele o půjčku i pro investory mohou být P2P platformy skvělým nástrojem, pokud k nim přistupují zodpovědně a s vědomím všech výhod i nevýhod. Ať už hledáte způsob, jak získat finanční prostředky, nebo zhodnotit své úspory, P2P půjčky nabízejí zajímavé možnosti, které stojí za zvážení.
| # | Název | Vyzkoušet |
|---|---|---|
P2P půjčky bývají velmi často označovány také jako půjčky lidem od lidí. Dokládá to i známá reklama na P2P půjčky od Zonky. Výraz peer-to-peer znamená přímé sdílení bez prostředníka a zajímavostí je, že původně vznikl z počítačového prostředí.
Na online portálu se setkávají investoři s lidmi, kteří si chtějí půjčit peníze. Investoři jsou často lidé, kteří mají naspořené finanční prostředky, které chtějí zhodnotit. A tak je půjčují jiným lidem.
Kdo ale nese rizika? Ta připadají ve větší míře na investora. Pokud by totiž poskytl půjčku méně solventní osobě, mohl by o své peníze přijít. Věřitelé nejsou totiž nijak chráněni, jelikož se na peer-to-peer půjčky nevztahuje povinnost přispívat do Fondu pojištění vkladů. P2P půjčky musí dodržovat pouze zákon o ochraně spotřebitele, na což dohlíží Česká obchodní inspekce.

P2P jsem driv moc neveril ale Bondster me nakonec docela prekvapil. Neberu to jako zazrak na zbohatnuti ale spis jako zajimavy doplnek k investicim. Ze zacatku jsem do toho koukal furt ted uz mam auto invest a vicemene to nechavam bezet.
 0x
0x

Docela dobré srovnání pro lidi, kteří se v P2P teprve orientují. Já jsem si podobně kdysi porovnával různé platformy, a skončil jsem u Bondsteru. Ne že bych tam měl celé portfolio, ale jako doplněk k ETF mi to dává smysl hlavně kvůli pravidelným úrokům. Navíc se tam dá investice dobře rozložit mezi víc úvěrů.
0x
0x
Fajn přehled pro ty, co se v P2P půjčkách teprve rozkoukávají a nechtějí obíhat deset různých webů. Aspoň člověk vidí, jaké jsou možnosti a v čem se platformy liší. Já osobně jedu Bondster a zatím mi to dává smysl jako doplněk k dalším investicím.
0x
0x
Fajn je, že se tady dá rozložit riziko mezi pár poskytovatelů. Výnosy nejsou zázrak, ale přijde mi, že je to bezpečnější než nechávat všechno jen na účtu.
0x
0x
Takové srovnání se hodí, je z čeho vybírat. Já jsem nakonec skončil u Bondsteru a nelituju, všechno funguje spolehlivě a líbí se mi transparentnost platformy.
0x
0x
Přes tohle srovnání jsem si našla Zonky a zpětně jsem za to fakt ráda. Potřebovala jsem menší půjčku na zařízení bytu a vyřídila jsem to kompletně online. Líbí se mi, že je to mezi lidma a všechno bylo transparentní. Splácím bez problémů a cítím se s tím líp než u klasických bank.
0x
0x
Přemýšlela jsem o půjčce, ale nechtěla jsem jít přes klasické banky. Po přečtení tohoto srovnání mě zaujalo Zonky, hlavně kvůli tomu, že půjčky zprostředkovávají lidé lidem (a jsou nejznámější). Líbilo se mi, že celý proces byl poměrně rychlý a přehledný a vše jsem vyřídila online, nabídky přišly hned a podmínky byly férové. Jediné co bych vytkla je trochu vyšší poplatek za zprostředkování, ale jinak dobrá zkušenost. Oceňuju i možnost doplatit kdykoliv bez sankcí. :-))
0x
0x
P2P půjčky jsou zajímavá alternativa, když člověk nechce do banky. Měl jsem osobní zkušenost s Zonky a nebylo to špatný – lepší úrok než klasická půjčka, ale taky větší riziko. Na investování je to fajn, když člověk ví, co dělá, ale nečekejte, že tam bez práce zbohatnete. Hlavně si hlídat, kam peníze posíláte.
0x
0x


 Sdílet
 Sdílet
 Odpovědět