 Tip
Oznamte svůj záměr refinancování hypotéky své bance s dostatečným předstihem. Vyhnete se tak případným sankcím, ale také získáte dostatečně dlouhou dobu k vyjednávání.

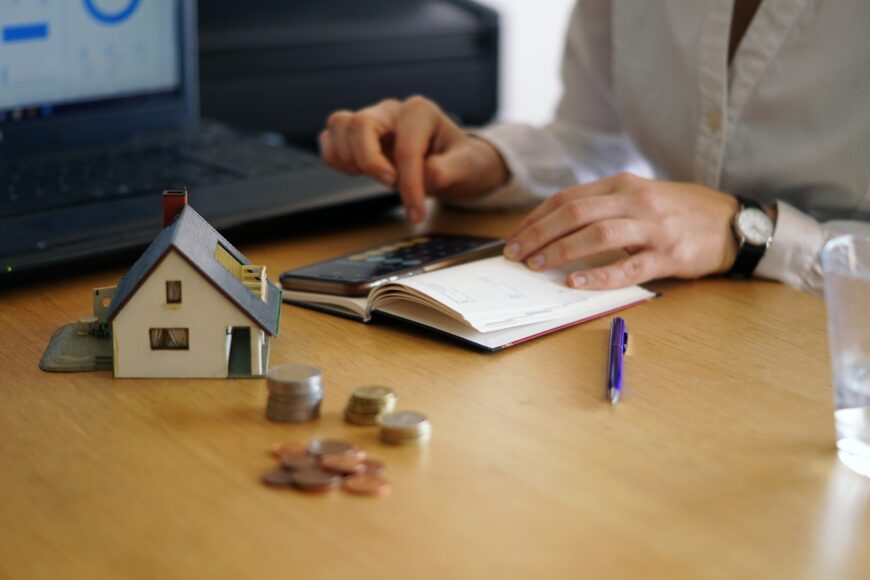 Refinancování vám pomůže ušetřit značnou částku (Foto: Freepik)
V dnešní době je pořízení vlastního bydlení bez hypotéky u většiny lidí téměř nemožné. Pokud tak již hypoteční úvěr máte, je vhodné se o něj i nadále starat. Na konci každého fixačního období je možné hypotéku refinancovat a získat výhodnější podmínky splácení a nižší úrokovou sazbu. Jak správně refinancovat, na co si dát pozor a na co se zaměřit? Pojďme si společně projít základní kroky a postup refinancování hypotečních úvěrů.
Refinancování hypotéky znamená splacení stávajícího hypotečního úvěru novým hypotečním úvěrem (většinou u jiné banky) s odlišnými, zpravidla výhodnějšími podmínkami a nižší úrokovou sazbou. O refinancování hypotečního úvěru je možné žádat těsně před koncem doby fixace úrokové sazby a samozřejmě za předpokladu, že nabídka nových podmínek u konkurenční banky je výhodnější než nabídka od stávající banky, u které klient hypotéku doposud splácí.
Hlavním motivem k refinancování i té nejlepší hypotéky je snaha ušetřit. A úspora u refinancovaných hypoték může být až několik tisíc korun ročně. Když se přepočítá například na dalších 20 let, kdy klient bude hypoteční úvěr ještě splácet, může se jednat o opravdu pěknou částku. Hypoteční kalkulačka vám ukáže výpočet refinancování a ověříte si tak výhodnost ještě před podpisem smlouvy.
Mezi hlavní výhody refinancování patří:
Důvodem k refinancování je tedy vždy zejména výhodnější nabídka úrokové sazby. S koncem období fixace banka nabízí dlužníkovi nové podmínky včetně úrokové sazby pro další fixační období, které bývá v délce 1, 3, 5 nebo i více let. Pokud není klient s nabídkou spokojen, má možnost bez pokuty ze strany banky splatit současnou hypotéku novou hypotékou od jiné banky.
Aby se klient vyhnul pokutám či penále ze strany banky, stačí svůj záměr refinancovat, oznámit bance alespoň 30 dní před vypršením fixace úvěru. Refinancování je samozřejmě možné i mimo toto období, je ale třeba počítat s poplatkem za takzvaně účelně vynaložené náklady související s předčasným splacením úvěru na bydlení. Doporučuji si tedy vždy dopředu zjistit, jak vysoký tento poplatek u stávající banky je.
Tip
Oznamte svůj záměr refinancování hypotéky své bance s dostatečným předstihem. Vyhnete se tak případným sankcím, ale také získáte dostatečně dlouhou dobu k vyjednávání.

Mezi účelně vynaložené náklady obvykle patří:
O případné refinancování hypotéky by se měl klient aktivně zajímat ideálně měsíc až 3 měsíce před koncem sjednané fixační doby. Pokud má klient finančního poradce, je vhodné se s ním spojit a probrat další postup. Pokud si klient řeší vše sám, doporučujeme následující postup k úspěšnému refinancování hypotečního úvěru.
Pokud se vaše stávající banka neozve sama s nabídkou podmínek pro další fixační období, je vhodné ji kontaktovat a nabídku nové úrokové sazby a výši splátek si od banky vyžádat, abyste měli možnost je prostudovat.
Je vhodné oslovit několik předem vybraných konkurenčních bank, sjednat si v nich schůzku a probrat s nimi možné sazby, podmínky a podrobnosti. Obdržíte pak nabídku, kterou můžete srovnat s nabídkou stávající banky a podle toho se rozhodnout, zda do refinancování půjdete. Můžete také s nabídkou od konkurence přijít do vaší banky a zkusit se domluvit na obdobných podmínkách a je možné, že vám vaše stávající banka vyhoví. Pokud ovšem na konkurenční nabídku nezareaguje, je jasné, že je pro vás refinancování hypotéky vhodnou volbou.
Seznam některých bank, které nabízejí hypotéky:
Ukazatel DTI (Debt To Income) je poměr výše celkového zadlužení žadatele o úvěr a výše jeho čistého ročního příjmu. Pokud celkové zadlužené žadatele o úvěr převýší osminásobek jeho čistého ročního příjmu, hrozí riziko nesplacení úvěru.
Ukazatel DSTI (Debt Service To Income) je procentním vyjádřením podílu ročních průměrných výdajů žadatele o úvěr vyplývajících z jeho celkového zadlužení na jeho ročním čistém příjmu. Zjednodušeně řečeno se jedná o procentní podíl celkové výše všech měsíčních splátek na čistém měsíčním příjmu žadatele o úvěr. Podle ČNB hrozí zvýšené riziko nesplacení dluhu, pokud dlužník vydává na splacení dluhů více než 40 % čistého měsíčního příjmu.
U hypotečních úvěrů sjednaných před tímto datem, a nenavyšujete-li při refinancování jistinu o více než 10 % nebo 200 000 Kč, se na tyto ukazatele nebere zřetel. V opačném případě jsou již uplatňována nová pravidla.
Existují i situace, při kterých se refinancování hypotéky nevyplatí:
Pokud se rozhodnete refinancovat svou hypotéku u nové banky, je vždy potřeba doložit spoustu dokumentů a podkladů. Požadavky jednotlivých finančních institucí se mohou lišit, ale jádro dokumentů zůstává vesměs totožné. Banka po vás může požadovat doložit následující:
Kromě výše uvedeného je ovšem třeba splňovat i další podmínky refinancování, které si banky kladou:·
S refinancováním hypoték se pojí také hodně mýtů a nepravd. Například to, že banka musí s refinancováním hypotéky souhlasit. Původní bance stačí před koncem doby fixace prostě oznámit, že budete hypotéku refinancovat u konkurence a žádný souhlas od původní banky nepotřebujete. Samozřejmě pak je potřebný souhlas přistoupením nové banky na druhé místo v zástavě, ale tady banky nedělají klientům žádné problémy.
To, že je potřeba při změně banky doplatit úroky stávající bance také není pravda. V prvních letech splácení hypotéky totiž připadá větší část měsíční splátky právě na úhradu úroků a při přechodu k jiné bance prostě jednoduše pokračujete v úrokovém kalendáři tam, kde jste u původní banky skončili. Neplatíte vysoké úroky znovu od začátku.
Refinancování hypotéky není v žádném případě složité a časově náročné. Pokud se rozhodnete využít online srovnávače hypoték, můžete získat během krátké chvíle nabídky od jednotlivých bank a i samotné refinancování hypotéky je možné v současné době řešit online.
Refinancování hypotéky je účinný nástroj, jak snížit úrokovou sazbu a tím ušetřit peníze. Vždy ale pečlivě porovnejte aktuální nabídky a zvažte všechny poplatky. Obvykle se vyplatí jednat včas (zhruba 1–3 měsíce před koncem fixace), protože za chodu hypoteční sazby klesají a úvěr můžete snadno převést k nové bance s lepšími podmínkami. Ušetříte tak nějakou tu kačku a peníze můžete využít na dovolenou, rodinu či vaši zálibu.
 Co je Forex a jak na něm obchodovat
Baví vás obchodovat na burze s různými měnami? Chcete mít jistotu, že kupce na své nakoupené měny najdete vždy a jakýchkoli okolností? Pak se zaměřte na Forex.
Autor: David Řezníček Datum: 4. 6. 2025 Jak začít spořit dětem? 5 způsobů, které jim zhodnotí úspory
Když přijde na budoucnost našich ratolestí, je chytré myslet dopředu. A spoření je jedna z nejlepších cest, jak jim pomoci. Nemusíte mít k dispozici desítky tisíc měsíčně – i pár stovek korun...
Autor: Hana Vítková Datum: 1. 10. 2025 Nebankovní půjčky, kde opravdu půjčí
Potřebujete půjčku a hledáte společnost, kde vám opravdu půjčí? Přemýšlíte, zda jít rovnou do banky, nebo vsadit na nebankovní půjčky?
Autor: Hana Vítková Datum: 10. 6. 2025 Cena stříbra pod lupou a hlavní faktory, které s ní hýbou
Stříbro dlouhodobě žije ve stínu zlata, přesto hraje v globální ekonomice naprosto zásadní roli. Co ale ovlivňuje jeho cenu?
Autor: Martin Svátek Datum: 18. 3. 2026 Proč sjednat pojištění pro psa a kočku před dovolenou?
Péče o domácí mazlíčky může být nákladná. Nemluvě o jejich ošetření na veterině. To se snadno může vyšplhat do desítek tisíc korun. Pomoci vám s tím může pojištění psů a koček.
Autor: Jana Skálová Datum: 22. 6. 2025 Jak vložit peníze na účet
Vložit peníze na váš účet můžete hned několika způsoby. V tomto článku vám ukážu hned několik možností, jak vložit peníze na účet.
Autor: Hana Vítková Datum: 16. 3. 2026
Refinancovali jsme letos na jaře a ušetřili jsme skoro 1800 měsíčně. Škoda, že jsem si tenhle článek nepřečetla dřív, mohla jsem si to vyjednat už loni. Super srozumitelný, hlavně ta část o tom, že člověk nemá čekat, až banka sama něco nabídne.
 0x
0x

Článek mi fakt otevřel oči. Dlouho jsme s manželem přemýšleli, jestli má smysl refinancovat. Mysleli jsme, že to bude zbytečně složité. Ale když jsem si to tady přečetla, pochopila jsem, že při dnešních sazbách to fakt může ušetřit spoustu peněz. Už jsme to rozjeli a čekáme na nabídky. Díky za to shrnutí krok za krokem, hodně pomohlo!
0x
0x


 Sdílet
 Sdílet
 Odpovědět