
Najděte investora na míru vašim potřebám – vyzkoušejte Bankerat ještě dnes!
 Bankerat Recenze

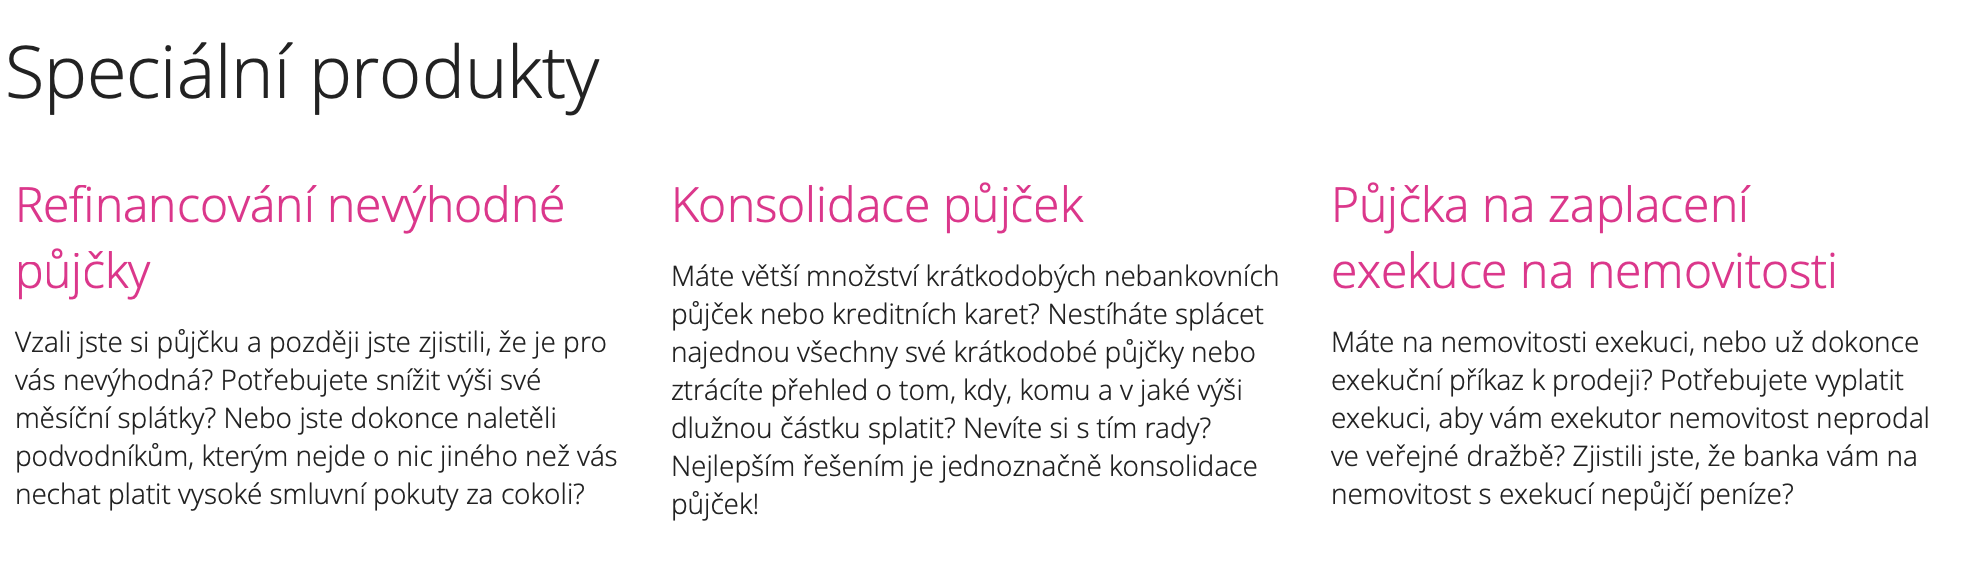
Bankerat je online aukční platforma zaměřená na poskytování a správu P2P půjček v České republice. Na trhu působí od roku 2010 a od svého vzniku těží ze zkušeností odborníků na bankovnictví a moderní technologie. Při vývoji platformy se inspirovala osvědčenými zahraničními modely P2P půjček, které přizpůsobila specifickým podmínkám českého trhu. Bankerat umožňuje širokou škálu půjček, včetně těch bez doložení příjmů, konsolidací nebo úvěrů určených na doplacení exekucí.


Zkušenosti s platformou Bankerat se liší podle toho, zda ji využívají dlužníci, nebo investoři. Uživatelé často oceňují širokou nabídku půjček, možnost sjednat úvěr bez složité administrativy a dostupnost i pro osoby, které by v bance neuspěly.
Na druhé straně investoři zdůrazňují výnosnost, ale upozorňují na nutnost pečlivě vybírat dlužníky, aby minimalizovali riziko. Někteří uživatelé zmiňují delší dobu schvalování žádostí nebo vyšší poplatky v porovnání s jinými platformami.
Nutno zmínit, že společnost Bankerat čelila několika soudním sporům a soudy rozhodly ve prospěch jejich klientů. Organizace Člověk v tísni a projekt Exekutor poukazují na nevýhodnost zprostředkovaných peer-to-peer půjček a možné obcházení zákona o spotřebitelském úvěru a ochrany vypůjčitelů. Případy totiž často končívají exekucí. „V našich poradnách se čím dál častěji objevují klienti, kteří uzavřeli smlouvu o zápůjčce s cizím člověkem prostřednictvím profesionála – neregistrovaného zprostředkovatele, který do transakce významně zasahuje. Aktuálně navrhovaná úprava definice spotřebitelského úvěru, která odstraňuje zmínku o zprostředkování, tak představuje závažné a nepřiměřené oslabení ochrany spotřebitelů,“ uvedl vedoucí dluhového poradenství Člověka v tísni Daniel Hůle.[1]
Organizace uvedla jako příklad ženy, které banky odmítly poskytnout úvěr. Obrátila se proto na Bankerat. Půjčila si 20 000 Kč, po odečtení provize dostala 18 800 Kč. Opozdila se se 16. splátkou. Čelila následně mobiliární exekuci. Žena se proto obrátila na soud. Vrchní soud v Praze rozhodl, že úvěrová smlouva je neplatná. Z judikátu vyplývá, že pokud do půjčování peněz vstupuje profesionální zprostředkovatel, smlouva o zápůjčce se řídí normou o spotřebitelském úvěru.
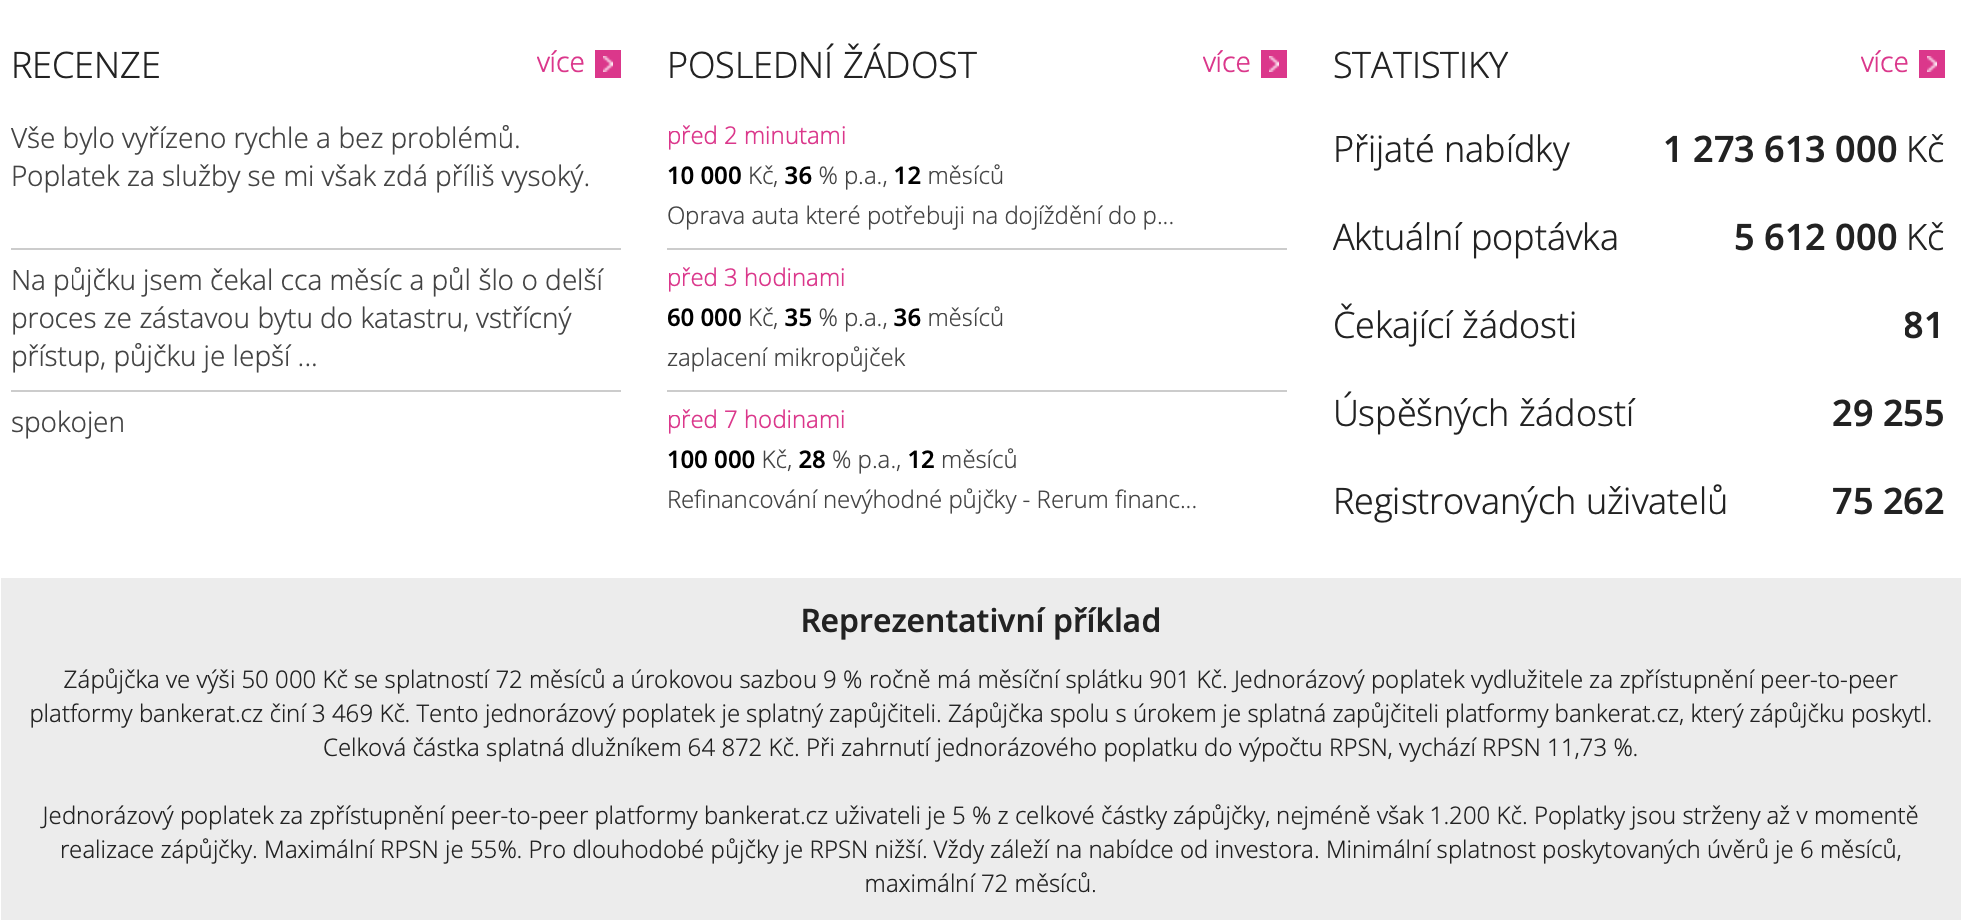
Bankerat je platforma, která od roku 2010 zprostředkovává P2P půjčky na českém trhu. Nabízí žadatelům možnost výběru z různých nabídek od investorů, kteří si přejí zhodnotit své volné finanční prostředky. Mezi nejčastější typy půjček patří ty bez doložení příjmů, na konsolidaci nebo na úhradu exekuce. Celý proces probíhá online, s jasně danými podmínkami a bez poplatků za vyřízení předem. Tato transparentnost patří mezi hlavní výhody platformy.
Bankerat umožňuje půjčit si částky od 10 000 do 1 500 000 Kč s dobou splatnosti od 6 měsíců do 6 let. Úroková sazba začíná na 9 % ročně, přičemž nižších úroků lze dosáhnout při zajištění nemovitostí. U rizikovějších půjček, jako jsou ty bez doložení příjmů, může úrok dosahovat až 45 %. Kromě úroků se hradí jednorázový poplatek za zpřístupnění platformy, který činí 5 % z půjčované částky, minimálně však 1 200 Kč. Žadatelé musí splňovat věk alespoň 18 let, mít trvalé bydliště v České republice a nesmí být předlužení.
Platforma je vhodná nejen pro ty, kteří hledají půjčku na míru svým potřebám, ale také pro investory. Díky možnosti investovat do různých typů půjček lze diverzifikovat riziko a dosáhnout zajímavého zhodnocení. Bankerat je tak ideální volbou pro ty, kdo chtějí využít výhod P2P financování, ať už z pozice dlužníka, nebo investora.
|
Kolik půjčují
Jaká je nejnižší možná půjčka a jaká je naopak nejvyšší možná částka, kterou vám daná nebankovní společnost půjčí.
|
10 000 Kč - 1 500 000 Kč |
|
Úrok
Jaký úrok na nebankovní půjčce získáte? Může být předem další a pevný, ale může být i individuální - tedy u každé půjčky a u každého klienta jiný. Úrok se může v době testování lišit!
|
od 9 % |
|
Splátky od
|
1 050 Kč |
|
Poplatky
Poplatky vztahující se k nebankovní půjčce.
|
5 % z dlužné částky (při uzavření) |
|
Doba splácení
Doba, do které je nutné splatit půjčku - jaká je nejkratší a jaká nejdelší možná lhůta.
|
6 - 72 měsíců |
|
Minimální věk
Kolik vám musí minimálně být, abyste mohli půjčku získat.
|
18 let |
|
Schvalují se záznamem v registrech?
Informace, zda máte šanci získat půjčku i v případě, že máte nějaký negativní záznam v registrech dlužníků - SOLUS, REPI, EUCB, NRKI apod.
|
Ne, v případě horšího ratingu individuální posouzení |
|
Výhody
Nabízí konkrétní nebankovní půjčka nějaké výhody, které ostatní neposkytnou?
|
Určení výše úroku i doby splácení |
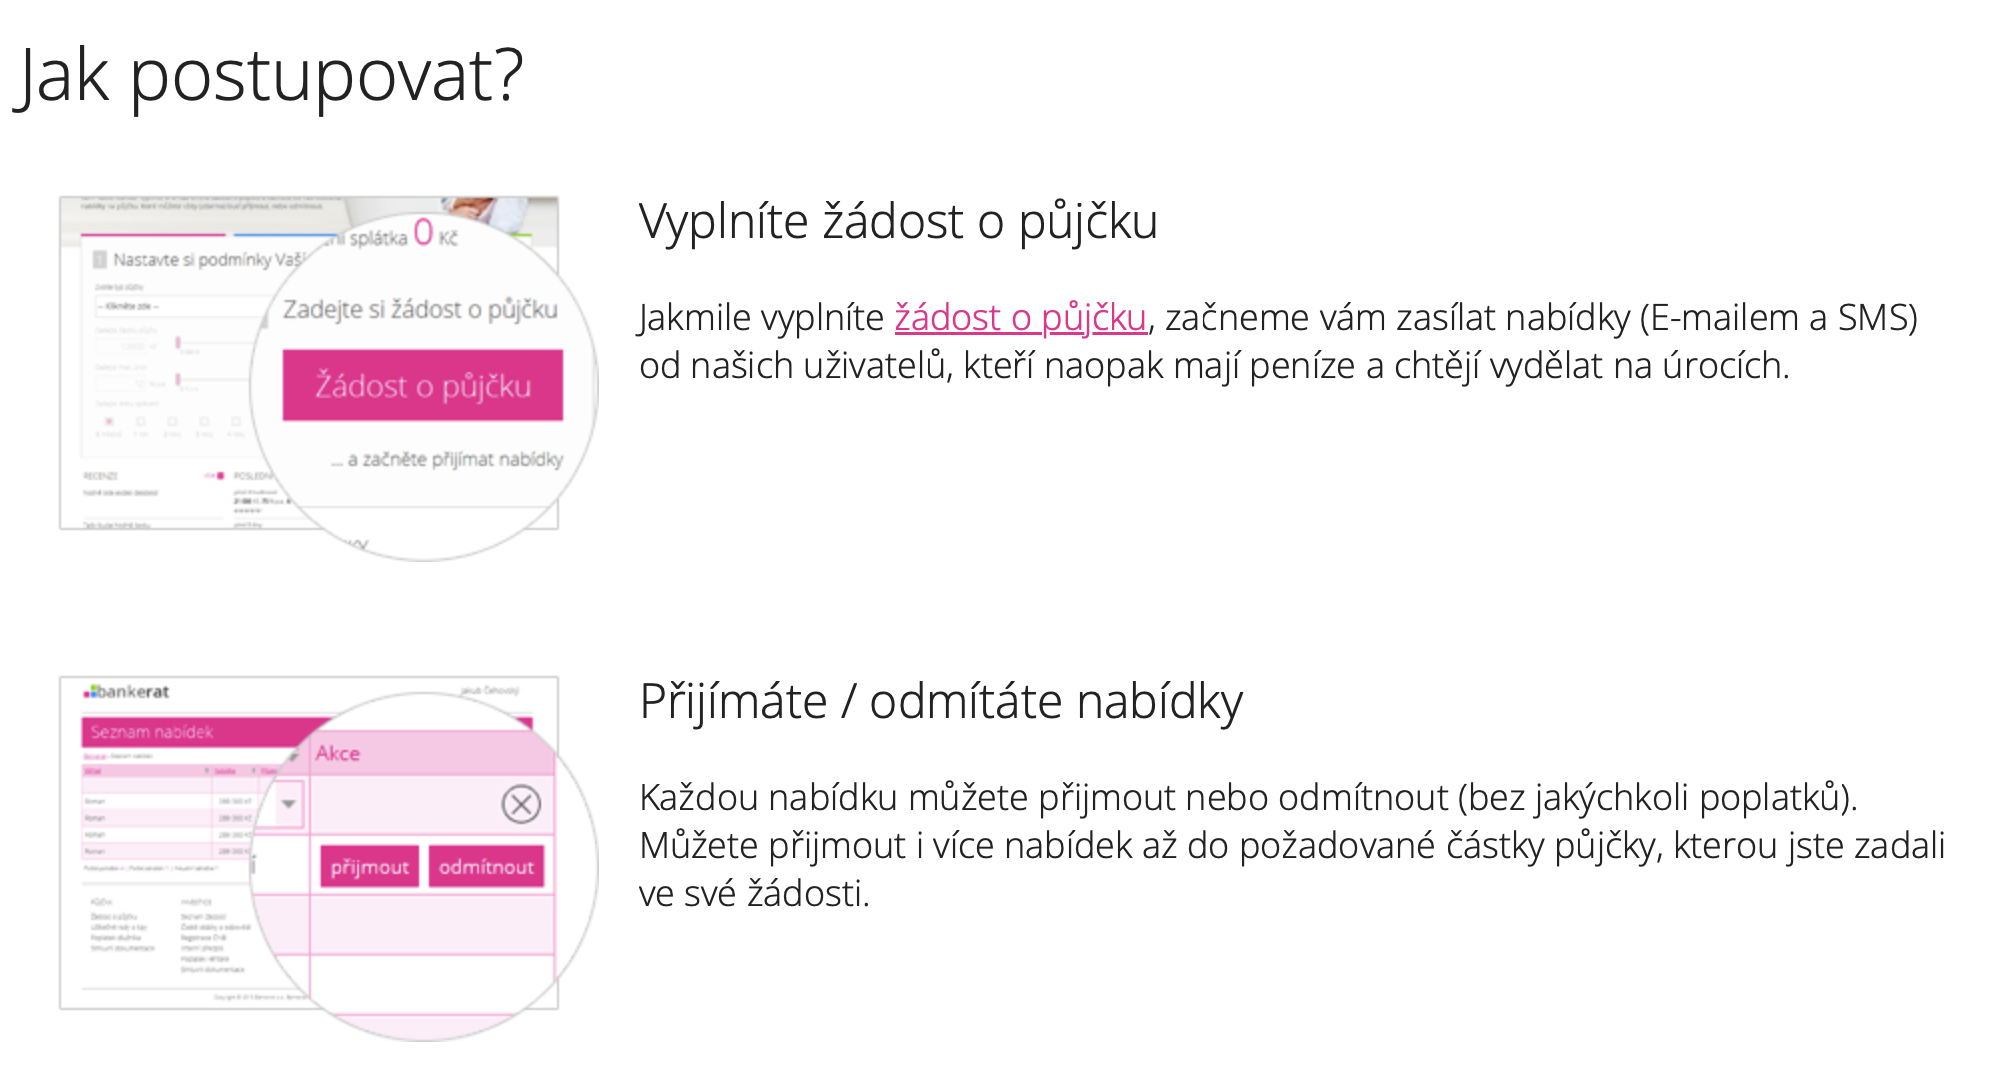
Dlužník začíná proces žádostí o půjčku výběrem typu půjčky a zadáním požadované částky, maximálního ročního úroku a doby splácení. K tomu poskytne osobní údaje potřebné k posouzení jeho schopnosti půjčku splácet. Pokud bonita žadatele neodpovídá požadavkům, může situaci zlepšit přidáním ručitele. Díky tomu se zvyšuje šance na získání nabídky od investorů.
Investoři si vybírají z žádostí na základě údajů zadaných dlužníky. Klíčovou roli hraje nabízený roční úrok, profil žadatele a jeho bonita. Investoři mohou navrhnout stejný nebo nižší úrok, než který byl uveden. Dlužník následně obdrží nabídky e-mailem nebo SMS, přičemž má možnost přijmout více nabídek až do požadované částky. Tyto nabídky jsou následně administrátorem sloučeny do jedné půjčky s jednotnou splátkou.
Administrátor spravuje účetní záznamy o půjčce, které jsou dostupné oběma stranám po přihlášení do profilu na platformě Bankerat. Pokud dojde k zesplatnění půjčky, administrátor řídí proces vymáhání. Co mi ale na platformě opravdu chybí? Pojištění schopnosti splácet, což je u P2P půjček běžné. Na druhou stranu umožňuje mimořádné splátky nebo předčasné splacení. Někteří uživatelé mohou postrádat možnost navýšení půjčky v průběhu splácení, což by usnadnilo řešení nečekaných výdajů bez nutnosti sjednání nové půjčky.
|
Navýšení
Půjčku je možné v průběhu splácení ještě navýšit.
|

|
|
Půjčka
Nebankovní společnost poskytuje půjčku - peněžní úvěr.
|

|
|
Refinancování
Možnost spojit své úvěry dohromady v jeden, nebo starý úvěr refinancovat na nový a vzít si případně i nějaké finance navíc.
|
|
|
Mimořádná splátka
Společnost umožňuje vkládat na půjčku mimořádné splátky a dříve ji tak doplatit.
|
|
|
Předčasné splacení
Společnost umožňuje půjčku doplatit dříve, než je termín dohodnutý ve smlouvě.
|
|
|
Možnost pojištění
Možnost pojistit nebankovní půjčku na neschopnost splácet ji ze zdravotních, pracovních nebo jiných důvodů.
|
|
Žádost o půjčku je zcela zdarma. Pokud vám nebude schválena, neplatíte nikomu žádný poplatek. Jediný poplatek platíte až z peněz, které jsou zaslány na váš bankovní účet. V takovém případě platíte 5 % z dlužné částky, minimálně však 1 200 Kč.
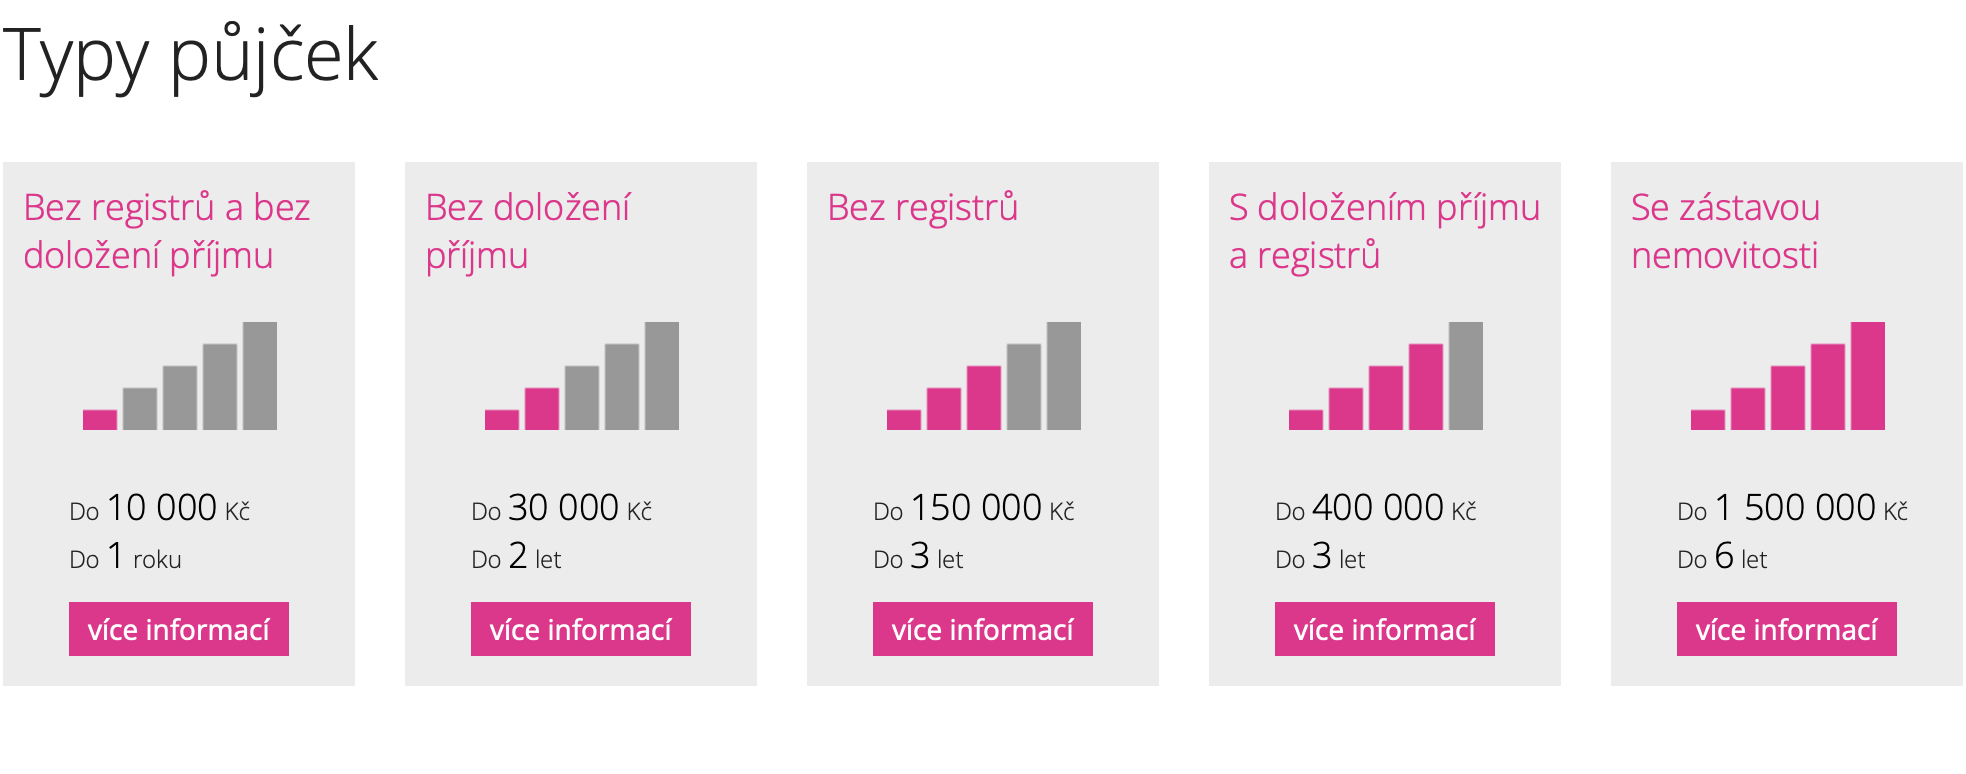
U půjčky bez registrů a doložení příjmu je důraz kladen především na předkládání minimálního množství podkladů. To s sebou samozřejmě přináší minimum administrativy, a tedy značnou úsporu času pro žadatele při vyřizování půjčky. Maximální částka půjčky bez registrů a bez doložení příjmu je 10 000 Kč. Splácení si můžete rozložit až na dobu 12 měsíců. Budete-li půjčku postupně splácet, dosáhnete tak nízké měsíční splátky, kterou ze svého příjmu bez větších potíží uhradíte. Je však nutné počítat s opravdu vysokými úroky.
U půjčky bez doložení příjmů dokládáte místo svých příjmů (výpisu z účtu, potvrzení od zaměstnavatele) výpisy z bankovního a nebankovního registru, které obsahují záznamy vašich splátek za poslední 4 roky, a také údaj, u jaké finanční instituce jste čerpali nebo v současnosti čerpáte jakýkoliv úvěr. Při schvalování půjčky se nehodnotí v registrech výskyt opožděných splátek, jak to dělá banka. Informace z registrů slouží pouze k ověření údajů uvedených ve vaší žádosti o půjčku – kolik celkem měsíčně splácíte a jaká je celková částka vašich ostatních úvěrů. Půjčit si takto můžete až 30 000 Kč se splatností do 2 let. I tato půjčka má hodně vysokou úrokovou sazbu, takže je dobré promyslet, zda nebude lepší věnovat žádosti více času a příjmy doložit.
Pokud se rozhodnete pro půjčku bez registrů, nemusíte výpisy z registrů předkládat a nikdo je ani nebude zkoumat. U této půjčky vám bude spolu se smlouvou zaslán formulář k potvrzení o výši příjmu. Na něm vám zaměstnavatel potvrdí, jaký čistý měsíční příjem pobíráte, zda nejste ve výpovědní lhůtě, případně jaké máte srážky ze mzdy. Půjčka je vhodná i pro rodiče pobírající rodičovský příspěvek, nebo pro seniory pobírající důchod. Podnikatel může doložit své příjmy výpisem z daňového přiznání, případně jeho opisem. Zažádat si můžete až o 150 000 Kč a splácení rozložit nejdéle na 3 roky.
U půjčky s doložením příjmu a registrů musíte doložit potvrzení o výši příjmu a rovněž zažádat o výpisy z bankovního a nebankovního registru. Při schvalování půjčky se nehodnotí v registrech výskyt opožděných splátek, jak to dělají banky. Informace slouží pouze k ověření vaší žádosti o půjčku. Společnost zajímá pouze částka, kterou celkem měsíčně splácíte a jaká je celková hodnota vašich ostatních úvěrů. U půjčky s doložením příjmu a registrů můžete žádat až o 400 000 Kč. Splácení si můžete rozložit až na 4 roky. U tohoto typu půjčky si můžete nastavit úrok od 18 %, což je podstatně nižší, než u výše uvedených, rizikovějších půjček.
Poslední možností je půjčka se zástavou nemovitosti. Dá se použít i v případě, že chcete zastavit nemovitost, kterou vlastní jiná osoba, nebo je na nemovitosti již jiná zástava, např. hypotéka. Podmínky pro získání půjčky se zástavou nemovitosti nejsou tak přísné jako v bance. V případě zástavy není třeba předkládat registry dlužníků, platit vysokou částku za odhad nemovitosti nebo vyplňovat složité dotazníky popisující nemovitost. Pouze nahlásíte adresu nemovitosti a Bankerat již sám připraví veškerou smluvní dokumentaci.
Společnosti Bankerat nevadí ani situace, kdy je na nemovitosti exekuce, nebo už dokonce exekuční příkaz k prodeji. U půjčky se zástavou nemovitosti můžete žádat až o 1 500 000 Kč a splácení si můžete rozložit až na 6 let! Protože je tato půjčka kryta nemovitostí, může úrok začínat už na 9 %.
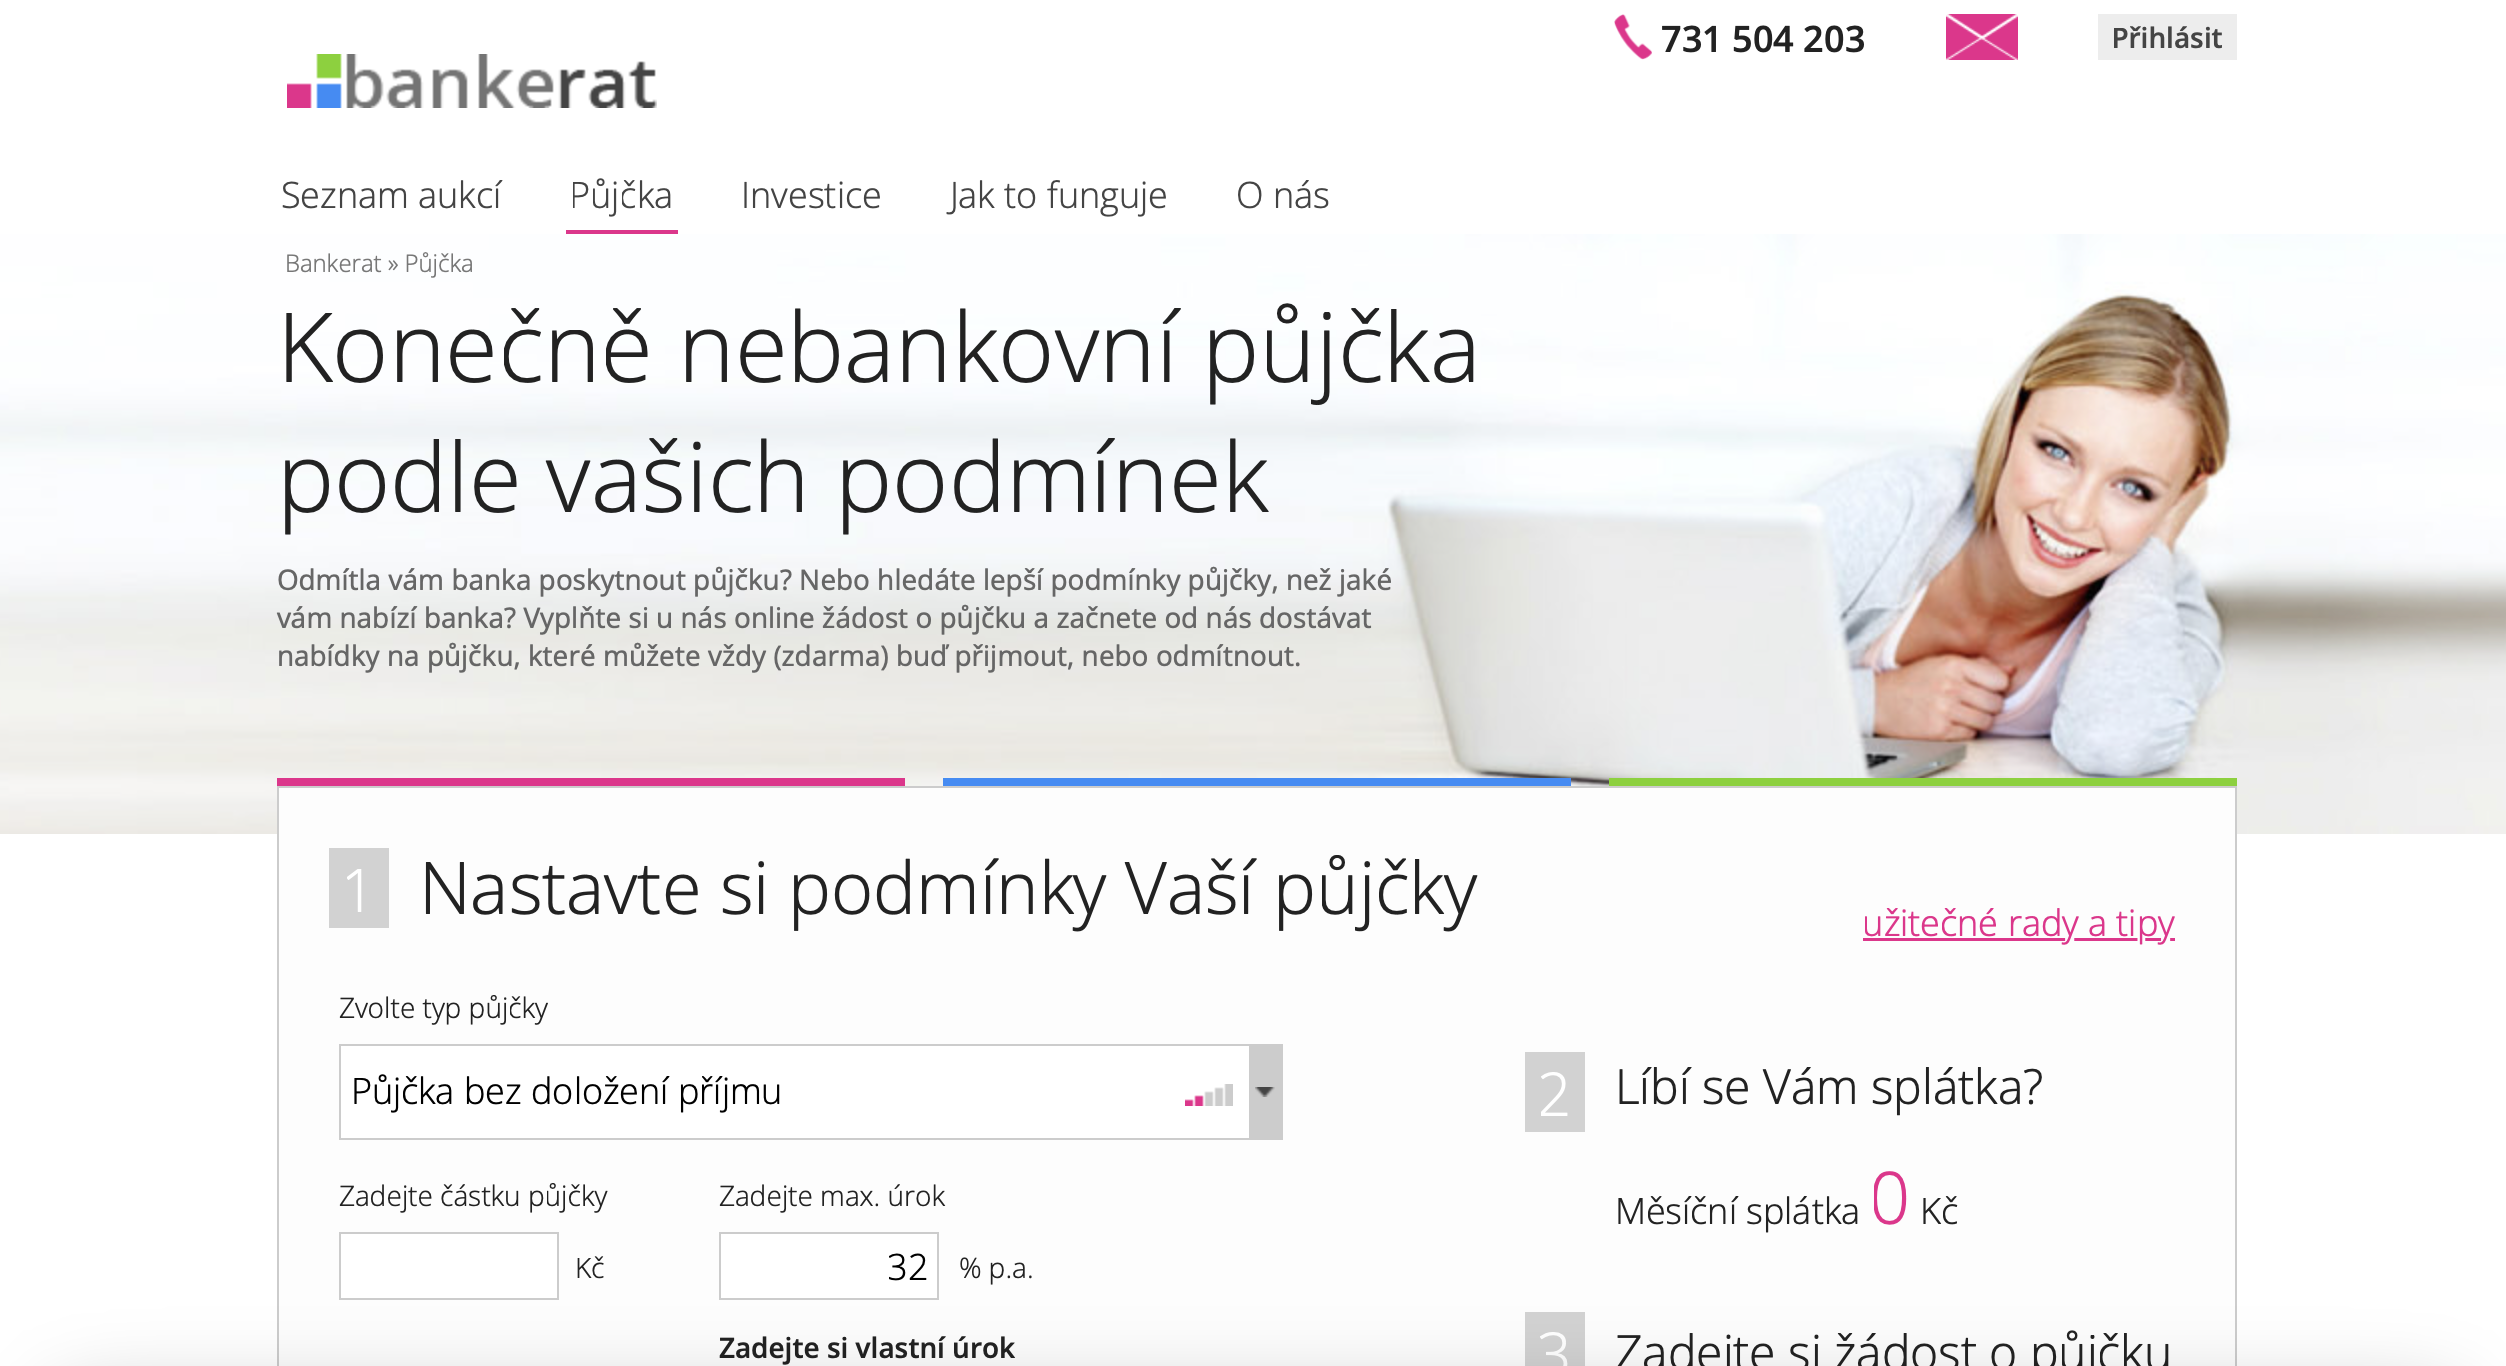
Na webu Bankerat si jednoduše vyberete typ půjčky, zadáte požadovanou částku, maximální úrok a dobu splácení. Po zadání těchto údajů ihned uvidíte orientační výši měsíční splátky. Pokud jste s parametry spokojeni, pokračujete vyplněním osobních údajů a detailů o vašich finančních závazcích či účelu půjčky. Po rekapitulaci stačí žádost odeslat – vše vyřídíte online a bez složitostí.
Komunikace s platformou probíhá výhradně elektronicky nebo telefonicky, a to pouze během pracovních dní. Osobní návštěva pobočky bohužel není možná, což může být nevýhodou pro klienty preferující osobní kontakt. Nicméně Bankerat tento proces kompenzuje jednoduchým online rozhraním, které umožňuje rychlé vyřízení žádosti a následné spravování půjčky z pohodlí domova.
Po schválení žádosti obdržíte smlouvu k podpisu, kterou zašlete spolu s potřebnými dokumenty zpět. Po dokončení administrativních formalit vám budou peníze převedeny na účet, obvykle do jednoho až dvou týdnů. Splátky pak probíhají měsíčně a celý proces je přehledně spravován přes váš účet na platformě.
|
Pracují i o víkendu
Nebankovní půjčku si můžete uzavřít i o víkendu, spojit se s jejich podporou a získat peníze na účet.
|
|
|
Žádost on-line?
O půjčku je možné požádat online.
|
|
|
Žádost telefonicky?
O půjčku je možné požádat telefonicky.
|
|
|
Mají pobočky
Nebankovní společnost má kamenné pobočky, které můžete navštívit a půjčku si tam uzavřít.
|
|
Bankerat nenabízí možnost online chatu, ale pro komunikaci s klienty je k dispozici e-mailová podpora a telefonní linka. Klient se tedy může obrátit na pracovníky společnosti s jakýmikoli dotazy týkajícími se půjčky nebo jejího vyřízení. Komunikace probíhá většinou rychle a klienti mohou získat potřebné informace, ale v některých případech může být obtížné se telefonicky dovolat.
Zkušenosti klientů s podporou jsou smíšené. Někteří uživatelé oceňují rychlost odpovědí prostřednictvím e-mailu, přičemž jejich dotazy jsou obvykle zodpovězeny v krátkém čase. Když se klienti naopak pokusili kontaktovat zákaznickou linku telefonicky, narazili na problémy s dostupností. I když to může být způsobeno špatným načasováním hovoru, negativně hodnotí absenci zpětné reakce na nezvednuté hovory. Tato zkušenost pro některé zákazníky znamená určitou frustraci a může ovlivnit celkový dojem ze služby.
|
On-line chat
Společnost má online chat, na kterém můžete komunikovat s jejich podporou.
|
|
|
Dotazy přes kontaktní formulář/e-mail
Své otázky můžete pracovníkům podpory položit e-mailem nebo kontaktním formulářem, které najdete na jejich webových stránkách.
|
|
|
Dotazy po telefonu
S podporou se můžete spojit telefonicky a ihned tak získat odpovědi na své otázky.
|
|
|
Počet zodpovězených dotazů
Kolik dotazů jsme při testování podpory položili a kolik nám jich bylo zodpovězeno.
|
7/10 |
|
Kvalita podpory
Jak hodnotíme celkovou kvalitu klientské podpory.
|
Nedostatečná |
P2P půjčky zprostředkované přes Bankerat jsou výhodné zejména v situacích, kdy nemáte možnost získat půjčku od bankovní společnosti. Výhodou je, že můžete získat půjčku bez registru a bez doložení příjmu. Taková půjčka má sice vyšší úrok, ale díky většímu počtu nabídek si dlužník může vybrat tu, která mu nejvíce vyhovuje. Bankerat nabízí hned několik druhů půjček. Při výběru tedy můžete zvážit okolnosti a zvolit typ půjčky, který je pro vás nejvhodnější. Celou půjčku si můžete kompletně sjednat online, což považuji za velký klad, protože nemusíte chodit nic vyřizovat na pobočky. Až na zádrhel, kdy se mi nedařilo telefonicky spojit s podporou, mohu říct, že to má Bankerat dobře propracované.
Pro získání půjčky musíte mít minimálně 18 let, trvalé bydliště v České republice a nesmíte být předluženi. Žádost je rychlá a snadná, a to vše můžete vyřídit online z pohodlí domova.
Úrokové sazby se pohybují od 9 % pro půjčky se zástavou nemovitosti, až po velmi vysoké sazby (i nad 45 %) pro půjčky bez doložení příjmu. Pro lepší přehled o úrokových sazbách doporučujeme podívat se na srovnání P2P půjček, kde najdete porovnání různých platforem.
Vyřízení půjčky obvykle trvá 1 až 2 týdny, což zahrnuje schválení a odeslání peněz na váš bankovní účet. Proces je transparentní a poměrně rychlý, ačkoliv můžete jistě najít i jiné typy půjček, které mají celý proces rychlejší.
Ano, Bankerat nabízí půjčky i bez doložení příjmů, ale s vyššími úroky. Pokud vás zajímají další možnosti půjček bez doložení příjmu, podívejte se na srovnání P2P půjček pro podrobnosti.
Splácení probíhá měsíčně v pevně stanovených splátkách. V případě prodlení obdržíte upomínku, aby se předešlo dalším komplikacím na obou stranách.
Naši návštěvníci přispěli k článku o Bankerat následující diskuzí a názory - 2 zkušeností

Líbí se mi, že si tu můžu nastavit vlastní podmínky půjčky. Trochu mi trvalo, než jsem se zorientoval, ale jakmile jsem pochopil, jak to funguje, byl jsem spokojený. Pro někoho, kdo má horší bonitu, je to šance, jak půjčku vůbec získat.
 0x
0x

Zkusil jsem Bankerat jako investor, ale upřímně, čekal jsem trochu lepší zkušenost. Líbí se mi, že si můžu vybrat, komu půjčím, ale některé nabídky nejsou moc atraktivní a výnosy jsou nejisté. Chce to fakt sledovat a dobře vybírat. Není to špatné, ale úplně bez rizika to taky není.
0x
0x


 Sdílet
 Sdílet
 Odpovědět


