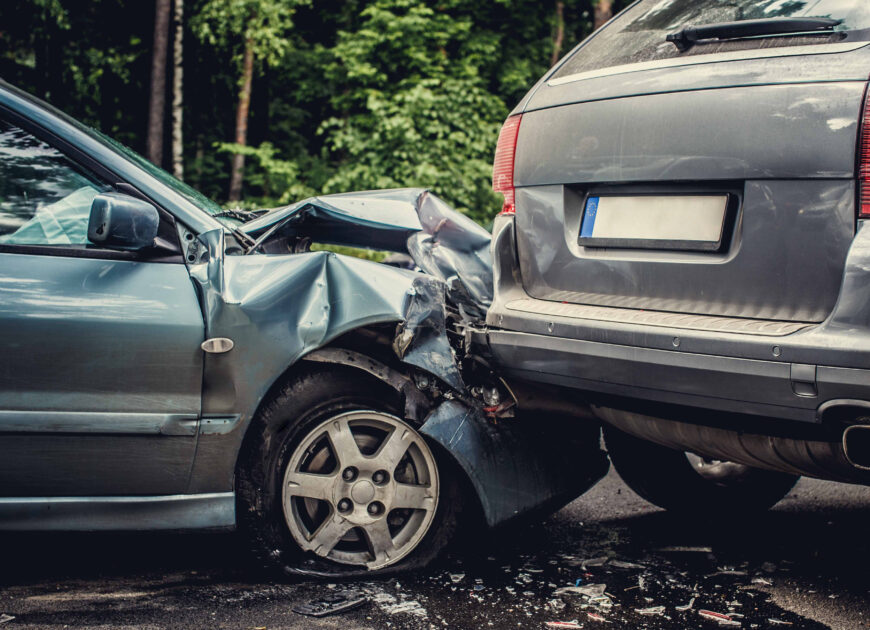
 Nehoda se může stát každému z nás, proto je dobré mít kvalitní pojištění (Foto: Freepik)
Pojištění vozidel v roce 2026
Při pořízení nového i ojetého vozidla je vždy třeba zvážit i vhodné pojištění auta. Samozřejmostí je sjednání povinného ručení, ale řidičům je nabízeno rovněž havarijní pojištění a různá další připojištění. Pojďte s námi zjistit, jaké druhy pojištění jsou výhodná, co může být zbytečné a mnoho dalších zajímavostí z oblasti pojištění vozidel.
Kalkulačka pojištění
Jaké jsou druhy pojištění vozidel?
Pojištění vozidel můžeme rozdělit do tří základních kategorií. Povinné ručení neboli pojištění odpovědnosti z provozu motorového vozidla je pojištění zákonné a musí ho mít uzavřené každý vlastník vozidla. Havarijní pojištění je volitelné, ale může vám ušetřit mnoho finančních prostředků. Existují také doplňková připojištění, která kryjí různá rizika vznikající při provozu vozidla.
Povinné ručení
Každý provozovatel motorového vozidla je povinen uzavřít pojistnou smlouvu o pojištění odpovědnosti z provozu motorového vozidla. Jedná se o zákonné pojištění, bez kterého není možné vyjet s automobilem na veřejné komunikace. Povinné ručení kryje škody, které jsou způsobené vozidlem ostatním a chrání tak pojištěného před možným nepříznivým finančním dopadem nároku poškozené strany.
Pojištění odpovědnosti z provozu vozidla kryje zejména:
- úhradu způsobené škody na zdraví nebo usmrcení,
- úhradu způsobené škody vzniklé poškozením, zničením nebo ztrátou věci, jakož i škodu vzniklou odcizením věci, pokud fyzická osoba pozbyla schopnost ji opatrovat,
- úhradu škod, majících povahu ušlého zisku,
- úhradu za účelně vynaložené náklady spojené s právním zastoupením při uplatňování nároků z povinného ručení, a to u škod na zdraví vždy a u škod na věci jen v případě prodlení pojistitele nebo neoprávněného odmítnutí či krácení pojistného plnění pojišťovnou
Minimální zákonem stanovený limit pojistné ochrany je 50 mil. Kč na každého zraněného nebo usmrceného a 50 mil. Kč na majetkovou škodu pro všechny poškozené. V praxi to znamená, že v případě nehody zaplatí pojišťovna za viník nehody poškozenému skutečnou škodu maximálně však do výše stanovených limitů.
Zda je toto pojištění řádně uzavřené kontroluje pravidelně Česká kancelář pojišťoven (ČKP). Ta porovnává údaje z registru vozidel s údaji o pojištěných autech od všech pojišťoven. Pokud nejste pojištěni nebo nesouhlasí-li 2 ze 3 údajů (číslo velkého technického průkazu, VIN – identifikační číslo vozidla a registrační značka) budete vyzváni k úhradě sankčních poplatků.
Sankce za provoz bez povinného pojištění vozidla
Pokud ČKP zjistí nesrovnalosti, vyzve tedy majitele vozidla k úhradě sankčních poplatků. Česká kancelář pojistitelů (ČKP) vymáhá za každý den, kdy je vozidlo bez platného povinného pojištění, denní příspěvek do Garančního fondu. Výše tohoto příspěvku se liší podle kategorie vozidla a byla aktualizována s platností od 1. 1. 2026, proto je vždy nutné navštívit oficiální web ČKP. Dle zákona 30/2024 Sb. hrozí při neuzavřeném pojištění motorových vozidel ze zákona sankce od 5 000 Kč do 40 000 Kč.
Pokud je vozidlo nepojištěné déle než 30 dní, je vyřazeno z registru vozidel, a tudíž již nesmí být provozováno na pozemních komunikacích. Dokladem prokazujícím pojištění je zelená karta. Dlouhá léta platilo, že ji řidič při silniční kontrole u sebe mít musel a pokud ji neměl, hrozila mu bloková pokuta na místě ve výši až 1 500 Kč nebo 3 000 Kč ve správním řízení. Nově však povinnost mít s sebou zelenou kartu fyzicky již odpadá. Za škody, které způsobí nepojištěné vozidlo, plně zodpovídá jeho vlastník a je povinen uhradit případnou způsobenou škodu v plné výši.
Havarijní pojištění
Havarijní pojištění se řadí mezi volitelná pojištění, která chrání především škody způsobené na vašem automobilu či motocyklu. Pojištění pokryje havárie, živelné pohromy, odcizení celého vozidla nebo jeho částí či vandalismus. Říká se, že nejlepší havarijní pojištění je velice drahé a nevyplatí se jej platit. Ovšem motoristé si pravý opak uvědomí v okamžiku, kdy musí ze svého uhradit škodu, kterou nekryje povinné ručení.
Průměrně stojí havarijní pojištění vozidla zhruba kolem 10 000 Kč, což není úplně malá částka. Ovšem v okamžiku, kdy dojde ke škodě vzniklé havárií, vandalismu nebo dokonce krádeži, jeví se tato částka téměř jako bezvýznamná. Dříve se nevyplatilo pojišťovat starší vozidla, protože pojišťovny nezohledňovaly stáří auta. Dnes to však již neplatí a havarijní pojištění jsou dělaná na míru i starším automobilům. Je také vhodné, aby řidič ideálně jednou ročně požádal o aktualizaci pojistné smlouvy a neplatil zbytečně vysoké pojistné. To by se totiž mělo snižovat stejně jako klesá hodnota vozu.
Doplňková připojištění
Všechna doplňková připojištění lze sjednat pouze s uzavřením základního, případně havarijního pojištění. Jejich nabídka je poměrně široká a může se lišit u každé pojišťovny, my si tak nyní projdeme ty nejběžnější z nich.
Asistenční služby
Pokud hodně cestujete i na delší vzdálenosti, jistě oceníte doplňkové asistenční služby, které mohou nabízet vyšší limity pro opravu auta na místě, vyproštění a odtah vozidla nebo i výměnu zámku při ztrátě klíče a další. Nabídka těchto služeb se liší pojišťovnu od pojišťovny, ovšem v rámci povinného ručení jsou základní asistenční služby vždy zdarma.
Pojištění skel
Pojištění skel je výhodné pořídit téměř vždy. I malý kamínek, které odletí z před vámi jedoucího auta, může způsobit velkou škodu. Rozbité okno je nepříjemná a nákladná záležitost a pojištění zpravidla kryje nejen čelní sklo, ale také všechna výhledová skla. Je vždy však nutné počítat s určitou spoluúčastí.
Úrazové pojištění
Úrazové pojištění osob ve vozidle ochrání nejen řidiče, ale i celou posádku auta. Zpravidla zde bývají zahrnuty limity pojistných částek pro denní odškodné za pobyt v nemocnici nebo za dobu léčení, trvalé následky úrazu nebo úmrtní způsobené úrazem.
Pojištění poškození vozidla zvěří
Pojištění poškození vozidla zvěří může mít dvě varianty. Jednak se může jednat o pojištění střetu se zvířetem za jízdy, a nebo pojištění poškození vozidla zvířetem (poničení elektroinstalace, brzdové či chladící soustavy zaparkovaného vozidla zvířetem.
Živelná pojištění
V dnešní době se hodí pořídit si také pojištění přírodních rizik, které ochrání váš majetek například při krupobití, při povodních, záplavách, úderu blesku, vichřici, sesuvu půdy, laviny, pádu stromu nebo požáru.
Pojištění odcizení
Díky pojištění odcizení nepřijdete o celou hodnotu ukradeného automobilu.
Pojištění náhradního vozidla
Připojištění se vztahuje na situace, kdy je vaše auto nepojízdné či poškozené a čeká na opravu. Vztahuje se obvykle na opravy vašeho vozu v důsledku havárie, přírodního živlu, vandalismu i odcizení vozu.
 Doporučujeme
Důkladně si projděte pojistnou smlouvu, ať víte, jaká rizika vaše pojistka kryje. Kvalitně nastavená pojistka je klíčová v jakékoliv nepříjemné situaci.
Jak ušetřit na pojištění auta a jiného vozidla?
O pojištění vozidla je třeba uvažovat již před jeho vlastním pořízením. Koupíte-li si auto se silným motorem, musíte počítat s tím, že i výše pojištění bude k tomuto odpovídající. Rozvážným rozhodnutím tak můžete ušetřit i tisíce korun ročně. Je také vhodné porovnat více nabídek prostřednictvím některého ze srovnávačů pojištění. Vyberete si tak tu nejlepší a nejlevnější nabídku, která bude splňovat všechny vaše požadavky.
Ušetřit můžete také při sjednání pojištění online. Pojišťovny zpravidla nabízejí slevu ve výši až 10 % při tomto způsobu sjednání pojistné smlouvy. Určitou slevu získáte také při sjednání komplexního pojištění, to znamená povinného ručení i havarijního pojištění současně.
Výhodu mají také řidiči, kteří jezdí dlouhé roky bez nehod, ti totiž mohou využít bonus za bezeškodní průběh. Lze získat až 60% slevu a navíc je tento bonus přenositelný mezi pojišťovnami. Mladí lidé s čerstvým řidičákem si proto často sjednávají pojištění na své rodiče nebo prarodiče, aby ušetřili a mohli využít jejich bezeškodní průběh.
Při placení pojistného dostanete na výběr, zda jej chcete platit měsíčně, čtvrtletně, půlročně nebo ročně. Pokud si zvolíte platit pojistné ročně, vyjde vás to nejlevněji a můžete tak ušetřit. Nezapomeňte také každoročně aktualizovat svou smlouvu a nebojte se případně oslovit i konkurenční pojišťovny pro zjištění jejich aktuální nabídky pojištění automobilu.
Z čeho se počítá cena pojištění vozidla?
Výpočet ceny pojištění vozidla je pevně stanoven, přestože je ovlivněn několika faktory. Závisí zejména na technických parametrech vozidla, kdy se cena počítá i podle objemu motoru vozidla, typu vozidla, značky nebo roku výroby. Důležitý je rovněž osobní profil řidiče, zda patří do rizikové skupiny řidičů ve věku do 25 let, případně, zda bydlí v lokalitě s velkou mírou rizika, jako je například Praha. Vždy platí pravidlo, že čím větší objem, tím vyšší cena povinného ručení.
Jedním z klíčových parametrů je věk osoby, která pojištění sjednává. Nejdražší je pojištění pro věkovou skupinu 18 až 25 let, naopak nejvýhodnější bývá pro skupiny řidičů ve věku 51 a 75 let. To je právě důvod, proč mladí lidé píší své pojistky na starší rodinné příslušníky, kteří mají již jisté bonusy za předchozí roky pojištění.
Jaké škody kryje povinné ručení?
Většina lidí při sjednávání povinného ručení ani neví, jaké škody toto pojištění kryje. Poškozenému vždy vzniká nárok na úhradu škod vzniklých na vozidle i dalších věcech, například mobilnímu telefonu nebo oblečení. V případě totální škody má pak nárok na úhradu tzv. obvyklé ceny vozidla, to je ceny, za kterou lze vozidlo pořídit k danému dni. Z povinného ručení viníka jsou hrazeny veškeré škody na vozidle včetně odtahu, poskytnutí náhradního vozidla nebo úhrada opravy.
Kromě majetkové újmy jsou hrazeny také újmy na zdraví a další nemajetkové újmy. Poškozený má nárok na bolestné, úhradu léčebných výloh, náhradu ušlého zisku, odškodnění za psychickou újmu a další odškodnění za zásah do soukromého života.
Jaké škody kryje havarijní pojištění?
Havarijní pojištění kryje rizika sjednaná v pojistné smlouvě. Většinou havarijní pojištění kryje 4 rizika – nehoda, krádež, živel, vandalismus. Pojišťovny si pak popisky těchto hlavních rizik dále marketingově dokreslují. Není nutné uzavírat pojištění na všechna 4 rizika, ale některé pojišťovny vám umožní chránit vozidlo například pouze před živlem a vandalismem.
Kdy se vyplatí uzavřít havarijní pojištění?
Uzavřít společně s povinným ručením také havarijní pojištění nemusí být výhodného pro každého. Pokud máte dostatek finančních prostředků na případnou opravu vozidla nebo nákup náhradního vozidla v případě jeho úplného zničení nebo odcizení, asi pro vás nebude mít úplně smysl.
Obecně je havarijní pojištění vhodné zejména pro novější vozidla z důvodu jejich vyšší ceny. Při uzavírání pojistné smlouvy si dávejte dobrý pozor i na výši spoluúčasti, kterou se budete podílet na výši vzniklé škody. Pokud je vozidlo nezbytné pro vaše dojíždění do zaměstnání, pro zajištění chodu rodiny nebo podnikání, je vhodné si sjednat k havarijnímu pojištění ještě připojištění náhradního vozidla.
Jak pojistit vozidlo?
Každé vozidlo musí být pojištěné ještě předtím, než s ním vyjedete na silnici. To už dnes není problém udělat během několika málo minut díky možnosti sjednání pojištění auta online. Pojištění tak může začít platit hned, a nebo si vyberete datum, od kdy má být pojištění aktivní.
Při výběru pojišťovny by neměla být hlavním parametrem pouze cena, ale také rozsah nabízených asistenčních služeb i správa pojištění a další. Rozhodně se vždy dostatečně poptejte na všechny podrobnosti a nejasnosti, které můžete při sjednávání pojistné smlouvy mít. Vlastní pojištění automobilu je pak již jednoduché, stačí podepsat několik dokumentů, zaplatit první splátku a můžete s vozidlem vyjet do provozu.
Závěr
Když to na závěr shrnu, povinné ručení už dávno není jen „povinnost“, kterou člověk uzavře a dál neřeší. Změny v legislativě v posledních letech ukázaly, že pravidla se vyvíjejí a vyplatí se mít přehled – ať už jde o nové limity krytí, odpovědnost provozovatele nebo přísnější sankce za nepojištěné vozidlo. Rozdíly mezi jednotlivými pojišťovnami dnes nejsou jen v ceně, ale hlavně v rozsahu služeb, asistenčních programech a rychlosti likvidace škod.
Z vlastní zkušenosti doporučuji nesoustředit se pouze na nejnižší částku v kalkulačce. Nízké pojistné může znamenat základní limity nebo omezené doplňkové služby, které pak v praxi citelně chybí. Rozumně nastavené limity a kvalitní asistence totiž mohou ve výsledku ušetřit mnohem více, než kolik činí rozdíl několika stokorun ročně.
Pokud tedy vybíráte nové povinné ručení nebo zvažujete změnu, berte to jako příležitost zkontrolovat, zda vaše smlouva odpovídá aktuálním podmínkám i vašim potřebám. Dobře nastavené pojištění auta není jen zákonná povinnost – je to ochrana vaší finanční stability v situacích, které obvykle přicházejí nečekaně.
Často se nás ptáte
Co číst dále:
 Kdy začít spořit na důchod?
Státní důchod většině Čechů na pohodlné stáří stačit nebude, proto je dobré začít tvořit si rezervu už v mládí. V tomto článku se podíváme na spoření na důchod v různých věkových obdobích, co je ideální a jak na to.
Autor:
Hana Vítková
Datum: 8. 4. 2026
 Jak spořit na důchod?
Penzijní připojištění (doplňkové penzijní spoření), nový dlouhodobý investiční produkt (DIP), podílové fondy či spořicí účty – to jsou hlavní nástroje, které vám pomohou naspořit si na stáří. V následujícím přehledu...
Autor:
Hana Vítková
Datum: 23. 3. 2026
 Typy úvěrů: Přehled všech možností financování
Na trhu existuje mnoho druhů úvěrů, protože různé životní situace vyžadují různé podmínky financování. V tomto článku si představíme hlavní typy půjček, od hypotéky po podnikatelský úvěr, abyste věděli, jaké varianty...
Autor:
Hana Vítková
Datum: 4. 5. 2026
Profesně se věnuji oblastem financí a pojištění, ve kterých se řadu let aktivně vzdělávám. Mám odborné zkoušky v oblasti pojišťovnictví. Díky tomu dokážu nabídnout přehledné srovnání, které popisuje aktuální situaci na trhu. Vlastní mi jsou také cizí jazyky, využívám k…
Přispět svou zkušeností
Uživatelské zkušenosti
3 zkušeností

 Tip


 Sdílet
 Sdílet


 Odpovědět


