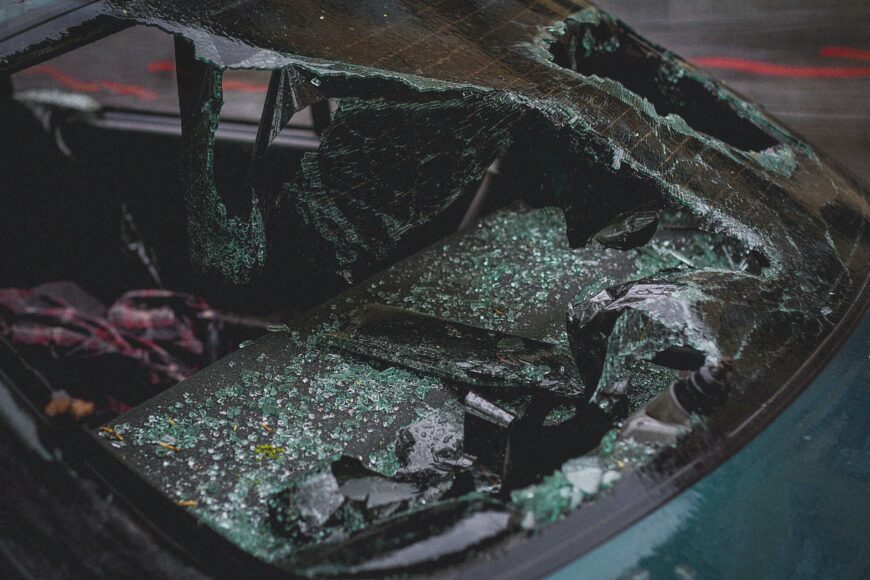
 Havarijní pojištění není povinné, často vás však může zachránit před výdaji (Foto: Pexels)
Havarijní pojištění je jedním z volitelných pojištění, které si můžete u pojišťovny sjednat nad rámec povinného ručení. Slouží k ochraně vozidla před škodami způsobenými živly nebo vzniklými v důsledku havárie, odcizení, vandalismu nebo neoprávněného užití vozidla. Při uzavřeném pojištění v těchto případech obdržíte od pojišťovny náhradu škodu, kterou na vozidle utrpíte.
Jeho uzavření je tak třeba vždy pečlivě zvážit, jelikož úhrada škod z vlastní peněženky může být někdy nad vaše finanční možnosti. V tomto okamžiku by vám sjednané havarijní pojištění vozidlo zachránilo před případnou likvidací nebo nutným prodejem. Havarijní pojištění vás vyjde průměrně na zhruba 12 000 Kč, záleží vždy však na typu a stáří automobilu. Ovšem v okamžiku, kdy dojde ke škodě vzniklé havárií, vandalismu nebo dokonce krádeži, jeví se tato částka téměř jako bezvýznamná. Některé pojišťovny také nabízejí speciální balíčky pro elektromobily, které zahrnují například krytí rizika vybité či poškozené baterie.
Dříve se nevyplatilo pojišťovat starší vozidla, protože pojišťovny nezohledňovaly stáří auta. Dnes to však již neplatí a havarijní pojištění jsou dělaná na míru i starším automobilům. Je také vhodné, aby řidič ideálně jednou ročně požádal o aktualizaci pojistné smlouvy a neplatil zbytečně vysoké pojistné. To by se totiž mělo snižovat, stejně jako klesá hodnota pojištěného vozu.
Stanovení výše pojistného
Jednotlivá sjednaná havarijní pojištění se cenově liší. A rozdílné jsou také limity plnění, které od pojišťovny v případě pojistné události získáte. Konečná cena pojistného se však neodvíjí jen od typu vozidla a jeho pořizovací ceny, ale je důležitá brát ohled také na další faktory:
- stáří vozidla (čím starší vozidlo, tím levnější pojistné),
- výše spoluúčasti (čím vyšší spoluúčast, tím levnější pojistné),
- bydliště majitele vozidla,
- frekvence platby (roční frekvence je nejvýhodnější),
- bezeškodní průběh předchozího pojištění.
U asistenčních služeb je vždy třeba dávat pozor nato, které asistenční služby vám budou zdarma poskytnuty a které vám pojišťovna pouze zprostředkuje. Rozsah služeb si určuje každá pojišťovna individuálně. Například havarijní pojištění Kooperativa je na asistenční služby poměrně štědré a stejné je to například u havarijního pojištění Generali Česká. Mezi běžné služby však patří odtah vozidla, vyproštění vozidla, oprava vozidla na místě, úschova nepojízdného vozidla, náhradní doprava domů a ubytování pro posádku vozidla. Samozřejmě však máte možnosti si připlatit za rozšíření těchto služeb.
Obecně tedy platí, že čím lepší havarijní pojištění máte sjednané, tím bude dražší. Za kvalitu se prostě platí. Na druhou stranu však máte na výběr a vždy lze zvolit levnější variantu pojištění proti rizikům, která hrozí vašemu automobilu nejčastěji. Vždy je však důležité si všechna rizika dobře promyslet, než se rozhodnete uzavřít smlouvu. Například pokud parkujete automobil v garáži, trošku postrádá smysl jej pojišťovat proti živelným událostem.
Kdy se vyplatí uzavřít havarijní pojištění?
Uzavřít společně s povinným ručením také havarijní pojištění nemusí být ale výhodného pro každého. Pokud máte dostatek finančních prostředků na případnou opravu vozidla nebo nákup náhradního vozidla v případě jeho úplného zničení nebo odcizení, asi pro vás nebude mít úplně smysl. Je však třeba si obě varianty dopředu propočítat a na základě toho se rozhodnout.
Obecně je havarijní pojištění vhodné zejména pro novější vozidla z důvodu jejich vyšší pořizovací ceny. Při uzavírání pojistné smlouvy si dávejte dobrý pozor i na výši spoluúčasti, kterou se budete podílet na výši vzniklé škody. Pokud je vozidlo nezbytné pro vaše dojíždění do zaměstnání, pro zajištění chodu rodiny nebo podnikání, je vhodné si sjednat k havarijnímu pojištění ještě připojištění náhradního vozidla.
Havarijní pojištění má v České republice uzavřena zhruba jedna třetina motoristů, ostatní jej nepovažují za nutné, respektive pro ně může být příliš drahé. Ovšem havarijní pojištění je platné také v zahraničí a tam se vám může více než vyplatit. Nikdy totiž nevíte, co se vám může při cestě na dovolenou přihodit a havarijní pojištění vám poskytne alespoň finanční jistotu.
Jaké škody kryje havarijní pojištění?
Jak již bylo řečeno, tak havarijní pojištění kryje škody na vozidle pojištěného. Kryje události, při kterých dojde k poškození nebo zničení vozidla při havárii. Patří sem zaviněné i nezaviněné dopravní nehody, pád cizího předmětu na vozidlo nebo i střed se zvěří. Dále kryje odcizení celého vozidla nebo jeho jednotlivých částí, poškození automobilu působením přírodních sil jako jsou kroupy, povodně, pád sněhu ze střechy a podobě. Havarijní pojištění vám pokryje i škody na vozidle záměrně způsobené třetí osobou – proříznutí pneumatik, poškrábání auta klíčem, posprejování vozidla, jeho zapálení a další.
Kromě toho je možné si sjednat ještě připojištění k havarijnímu pojištění, které kryje další vedlejší rizika:
- čelní sklo,
- zavazadla a věci osobní potřeby,
- úraz přepravovaných osob,
- mimořádná výbava,
- náklady spojené s náhradním vozidlem.
 Tip
Čím více rizik zvolíte, tím výhodnější budete pojištění mít. Kombinace více rizik totiž cenu celkového pojištění často tlačí dolů.
Kdy vám nebude pojistné plnění vyplaceno?
Pojistné plnění z havarijního pojištění vám pojišťovna může odmítnout vyplatit ve stanovených případech. A to například pokud je osoba, která vozidlo řídila nezletilá nebo nevlastní řidičské oprávnění či byla pod vlivem alkoholu nebo drog. Další odmítnutí může přijít v okamžiku, kdy bylo vozidlo použito k trestné činnosti osobou pojistníka, pojištěného nebo jiné oprávněné osoby.
Pokud je vše v pořádku, zpravidla obdržíte pojistné plnění do 15 dnů od ukončeného šetření.
Závěr
Výhodnost havarijního pojištění závisí na vašich prioritách a finančních možnostech. Pro majitele nových či dražších aut má větší smysl, protože bez něj mohou být náklady na opravu likvidační. U starších vozidel se doporučuje zvažovat nižší pojistné plnění nebo vyšší spoluúčast. Samozřejmě i letos lze sledovat obecný nárůst cen havarijních tarifů, odhadem až +10 % ročně, takže by měl každý majitel auta pečlivě porovnávat nabídky. Pokud máte elektromobil, mějte na paměti, že pojištění pro něj stojí většinou více kvůli dražším bateriím. Než smlouvu podepíšete, důkladně pročtěte pojistné podmínky a připojištění tak, aby přesně odpovídalo vašim potřebám.
Co číst dále:
 Cestovní pojištění a jeho výhody
Cestovní pojištění chrání před riziky spojenými s nečekanými událostmi na dovolené či služební cestě – nemoc, úraz, krádež zavazadel, odpovědnost vůči třetím osobám apod. Klíčovým přínosem jsou...
Autor:
Hana Vítková
Datum: 3. 7. 2026
 Jak na zrušení bankovního účtu
Potřebujete zrušit bankovní účet? Každá banka pro to má svá vlastní pravidla. A je navíc velký rozdíl, zda se jedná o běžný účet, spořící nebo třeba termínovaný. Jak na to?
Autor:
Jana Skálová
Datum: 23. 4. 2025
 Co je nebankovní půjčka?
Nebankovní půjčka je taková půjčka, která je klientovi poskytována jiným subjektem než bankou. Nebankovní společnosti zpravidla nabízejí benevolentnější podmínky pro získání půjčky.
Autor:
Hana Vítková
Datum: 18. 8. 2025
Profesně se věnuji oblastem financí a pojištění, ve kterých se řadu let aktivně vzdělávám. Mám odborné zkoušky v oblasti pojišťovnictví. Díky tomu dokážu nabídnout přehledné srovnání, které popisuje aktuální situaci na trhu. Vlastní mi jsou také cizí jazyky, využívám k…
Přispět svou zkušeností
Uživatelské zkušenosti
2 zkušeností



 Sdílet
 Sdílet


 Odpovědět

