 Doporučujeme
Platíte za povinné ručení nekřesťanské peníze? Možná je na čase změnit pojišťovnu. Inspirujte se v našem srovnání povinného ručení a přejděte za lepší nabídkou.

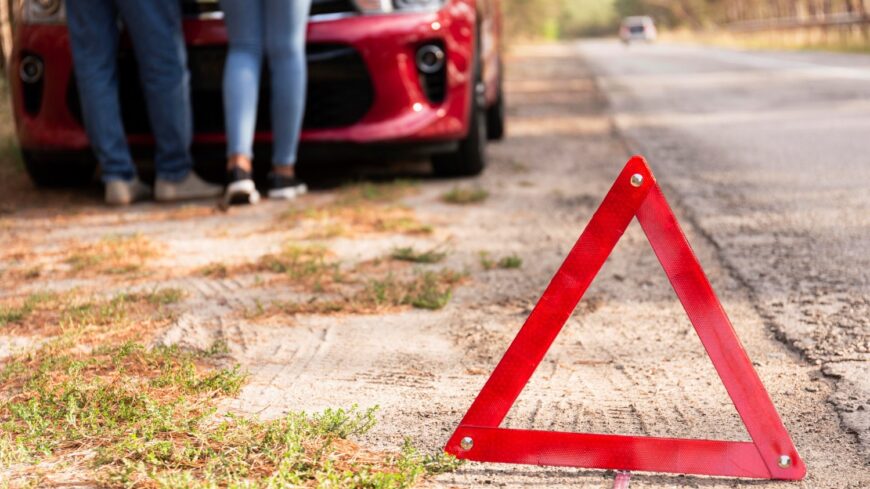 Povinné ručení je pro každého provozovatele nutností (Foto: Freepik)
Povinné ručení musí mít sjednané provozovatel každého vozidla, na které se vztahuje zákonná povinnost pojištění. A to i v případě, že s ním vyjíždí jen párkrát do roka. Cena povinného ručení se přitom liší podle druhu či stáří vozidla i podle ceníků pojišťoven. Kolik vás bude stát a jak najít to nejvýhodnější?
Není možné napsat sem konkrétní cenu povinného ručení. Ovlivňuje ji totiž celá řada faktorů:
Průměrná cena povinného ručení na osobní automobil se v roce 2026 pohybuje kolem 4 400 Kč ročně. Podle údajů společnosti SURI činilo průměrné pojistné u jí zprostředkovaných smluv k 26. srpnu 2026 konkrétně 4 408 Kč. V roce 2025 to bylo 4 520 Kč. Cena se ale může výrazně lišit podle konkrétního vozidla i řidiče. I proto je dobré najít si férovou pojišťovnu. Pomoci vám s tím může naše srovnání havarijního pojištění a srovnání povinného ručení.
Na výši pojistného má vliv také rostoucí cena oprav vozidel, náhradních dílů a práce v autoservisech. Od dubna 2024 navíc platí vyšší minimální limity pojistného plnění, které se zvýšily z 35 na 50 milionů Kč. Povinné ručení na motorku se odvíjí rovněž podle stáří, ale i obsahu motoru.
Povinné ručení vás bude typicky stát několik tisíc korun ročně. Čím silnější, novější a dražší vozidlo máte, tím bude jeho cena vyšší. Čím jste naopak starší, zkušenější a čím více měsíců bez nehod jezdíte, tím můžete mít levnější povinné ručení. Právě takzvané bonusy jsou také jedním z nejlepších způsobů, jak za toto pojištění ušetřit.
Každá pojišťovna vám počítá, kolik měsíců jezdíte bez nehod. Respektive bez nahlášení škodné události. Čím déle to je, tím vyšší může být váš bonus na povinné ručení. A opatrní řidiči, kteří nebourají, se tak snadno s cenou mohou dostat až o několik desítek procent níže.
Pokud naopak nabouráte a pojišťovna musí škody hradit z vašeho povinného ručení, bonus se vám snižuje. Až se z něj může stát takzvaný malus. A povinné ručení pak můžete mít naopak dražší.
Některé pojišťovny navíc zohledňují při výpočtu ceny povinného ručení počet ročně najetých kilometrů. Takovou nabídku dává motoristům třeba Allianz, Direct nebo UNIQA. A pokud málo jezdíte, zároveň málo platíte.
Třetí možností, jak ušetřit za povinné ručení, je sjednat si ho spolu s havarijním pojištěním nebo u pojišťovny, která už pro vás vede jiný druh pojištění. Věrní klienti typicky mají nárok na určitou slevu. A ta je obvykle poskytována i při sjednání online.
Pojišťovny zpravidla nabízejí několik variant povinného ručení, které se liší rozsahem služeb, pojistnými limity i cenou. Základní varianta poskytuje zákonem požadované krytí, dražší balíčky pak mohou zahrnovat vyšší limity, rozšířenou asistenci nebo různá připojištění. Některé pojišťovny nabízejí také kombinaci povinného ručení s havarijním pojištěním, které chrání i vaše vlastní vozidlo.
Pokud chcete ušetřit a zvolíte si nejlevnější povinné ručení, při nehodě se vám to může vymstít. Ačkoliv může základní limit pro krytí škod na zdraví a majetku ve výši 50 milionů korun vypadat jako dostatečný, vůbec tomu tak být nemusí. Škody se mohou snadno vyšplhat do desítek milionů korun. A co nekryje vaše pojišťovna, platíte vy.
Stejně tak se zaměřte na to, co vše daný balíček povinného ručení obsahuje. Často se jedná o újmu na zdraví a majetku. Ale už v něm nemusí být zahrnuto úrazové pojištění řidiče, pojištění osobních věcí nebo nadstandardní asistenční služby. To vše se vám přitom může při nehodě hodit.
Takže platí, že nejlevnější povinné ručení nerovná se nejvýhodnější povinné ručení. Odborníci doporučují sjednat si nejméně střední variantu s krytím alespoň 100 milionů korun. A zamyslet se můžete i nad různými připojištěními, která vám v krizové situaci mohou ušetřit nemalé peníze.
Pokud pro vás hraje prim cena povinného ručení, ale se budete zdráhat sjednat si k němu ještě připojištění. Jsou vůbec potřeba? Využijete je? Není to jen zbytečné vyhazování peněz? Na to nelze jednoznačně odpovědět. Pokud budete mít štěstí a nestanete se účastníkem nehody, jde de facto o vyhazování peněz. Pokud nabouráte, budete ještě rádi, že máte dobrou pojistku.
K nejčastějším připojištěním patří:
Některé pojišťovny jich nabízejí ještě víc a ceny se u jednotlivých pojišťoven i výrazně liší. Proto je dobré před sjednáním povinného ručení použít online kalkulačka a podívat se, na kolik vás autopojištění vyjde a kde můžete ušetřit.
Cenu povinného ručení si nejlépe spočítáte na webu dané pojišťovny. Pokud nenabízí online kalkulačku, můžete využít některý z internetových srovnávačů povinného ručení. Stačí zadat pár základních informací o vás a vašem voze a rázem uvidíte, kolik vás může povinné ručení stát.
Kolik stojí povinné ručení v roce 2026? Rozdíly v cenách mohou být poměrně výrazné, a to i u stejného vozidla. Pro lepší představu si ukážeme modelový příklad dvou pojistníků – mladého řidiče bez bonusů z velkoměsta a staršího řidiče s maximálním bonusem z menší obce.
Oba vlastní stejný vůz Škoda Octavia 2.0 (110 kW) a sjednávají si totožný pojistný produkt. Přesto se jejich roční pojistné liší o více než 6 000 Kč. Na výslednou cenu má totiž vliv nejen samotné vozidlo, ale také věk pojistníka, místo bydliště a jeho dosavadní škodní průběh.
| Parametr | Pojistník A | Pojistník B |
|---|---|---|
| Věk | 19 let | 62 let |
| Bydliště | Praha | Holýšov |
| Bonus | Žádný | Maximální |
| Auto | Škoda Octavia 2.0 / 110 kW | Škoda Octavia 2.0 / 110 kW |
| Roční cena povinného ručení | 8 942 Kč | 2 619 Kč |
Zdroj: SURI.cz, modelová kalkulace ze dne 24. 5. 2026. Uvedené částky představují ceny konkrétního pojistného produktu, nikoliv nejlevnější dostupné nabídky.
Jak je vidět, i u totožného automobilu může být rozdíl v ceně povinného ručení několik tisíc korun ročně. Proto se vyplatí porovnat nabídky více pojišťoven a zohlednit nejen cenu, ale také pojistné limity, rozsah asistence a případná připojištění.
V roce 2024 došlo vzhledem k novele zákona o povinném ručení k několika zásadním změnám. K nejdůležitějším patří tyto:
Povinné ručení je výraznou položkou v rodinném rozpočtu. Bez něj se ale neobejdete. Za nepojištěné vozidlo můžete dostat od policie pokutu až 50 000 Kč a budou vám hrozit i sankce ze strany České kanceláře pojistitelů. Jedinou možností, jak nemuset pojišťovat vozidlo, je nechat ho trvale vyřadit z evidence nebo ho dát do depozitu – pak jím ale nemůžete vyjet na silnici. Proto se s tím většina řidičů musí smířit a povinné ručení si zaplatit.
Ušetřit můžete bezeškodní jízdou, přestěhováním se na vesnici nebo pořízením si staršího či levnějšího auta. Naopak se nedoporučuje sjednávat si nejlevnější povinné ručení s nejnižším limitem, které vám v případě nehody nemusí stačit. Myslete zároveň na to, že povinné ručení se vztahuje pouze na škody na majetku a zdraví ostatních účastníků nehody, nikoliv na vaše vozidlo. K ochraně vašeho majetku slouží havarijní pojištění. To se vyplatí mít především u novějších nebo dražších aut.
 Jak mohou nástroje založené na datech zlepšit finanční rozhodování
Intuice je nákladná. Zjistěte, jak Češi využívají nástroje založené na datech k analýze trhů, sledování trendů a sebevědomému investování.
Autor: David Řezníček Datum: 18. 9. 2025 Zdravotní pojištění pro OSVČ v roce 2026
Podnikání přináší svobodu, ale také zodpovědnost v podobě povinných odvodů. Zdravotní pojištění je pro každého živnostníka neúprosnou položkou v rozpočtu, která se navíc s každým novým rokem mění v závislosti na...
Autor: Martin Svátek Datum: 30. 3. 2026 Vyplatí se podnikatelský účet?
Podnikatelé, a zvlášť OSVČ, ze zákona podnikatelský účet mít nemusí. Přesto řada živnostníků přechází z osobního účtu na účet určený výhradně pro podnikání. Proč? Protože za ním nevidí jen další papírování a čísla...
Autor: Hana Vítková Datum: 26. 9. 2025 Nemoci a úrazy psů: Co číhá na vašeho mazlíčka v různých fázích života
Myslíte si, že nemoc může potkat psa až ve stáří? Opak je pravdou! Nemoci a úrazy mohou postihnout pejska už jako malé štěně a provázet ho pak celý život. Jaká rizika hrozí ve štěněcím věku, a co může očekávat dospělý?
Autor: Hana Vítková Datum: 26. 11. 2025 Pojištění bytu v nájmu. 7 důvodů, proč by měli převzít iniciativu nájemníci
Mnoho nájemníků se domnívá, že když byt není jejich, nemusejí se o pojištění starat. Opak je ale pravdou...
Autor: Hana Vítková Datum: 8. 8. 2025 Jak správně vybrat úvěr? 6 praktických kroků
Mnoho lidí se při výběru půjčky nechá zlákat nízkým úrokem, aniž by důkladně promysleli ostatní faktory. To je ale chyba! Nevýhodná půjčka může zbytečně prodražit splátky. V tomto návodu si projdeme krok po kroku...
Autor: Hana Vítková Datum: 22. 6. 2026

 Sdílet
 Sdílet