Najděte si výhodnou půjčku na rekonstrukci bydlení

 Raiffeisenbank půjčka na bydlení Recenze

REKOpůjčka od Raiffeisenbank je určena primárně na uhrazení rekonstrukce vaší nemovitosti. Můžete si vzít až 2 miliony, a z toho až 1,5 milionu Kč bez zajištění nemovitostí. Splátky si lze rozložit až na 20 let. Úrok od 4,89 % patří k nižším, ale rozhodně ne k nejnižším na trhu. Výhodou je, že během trvání úvěru můžete měnit výši splátek a fixace je na 3 roky nebo 5 let. Negativem je tu poplatek za sjednání úvěru a za vedení úvěrového účtu. REKOpůjčka patří pod stavební spořitelnu Raiffeisen, a proto je potřeba sjednat si kvůli ní i stavební spoření a z něj ji čerpat. Výhodou je, že si můžete nechat proplatit rekonstrukci nemovitosti i zpětně a navíc není nutné dokládat faktury a účty – stačí dodat fotodokumentaci před a po. A jaká je má osobní zkušenost?


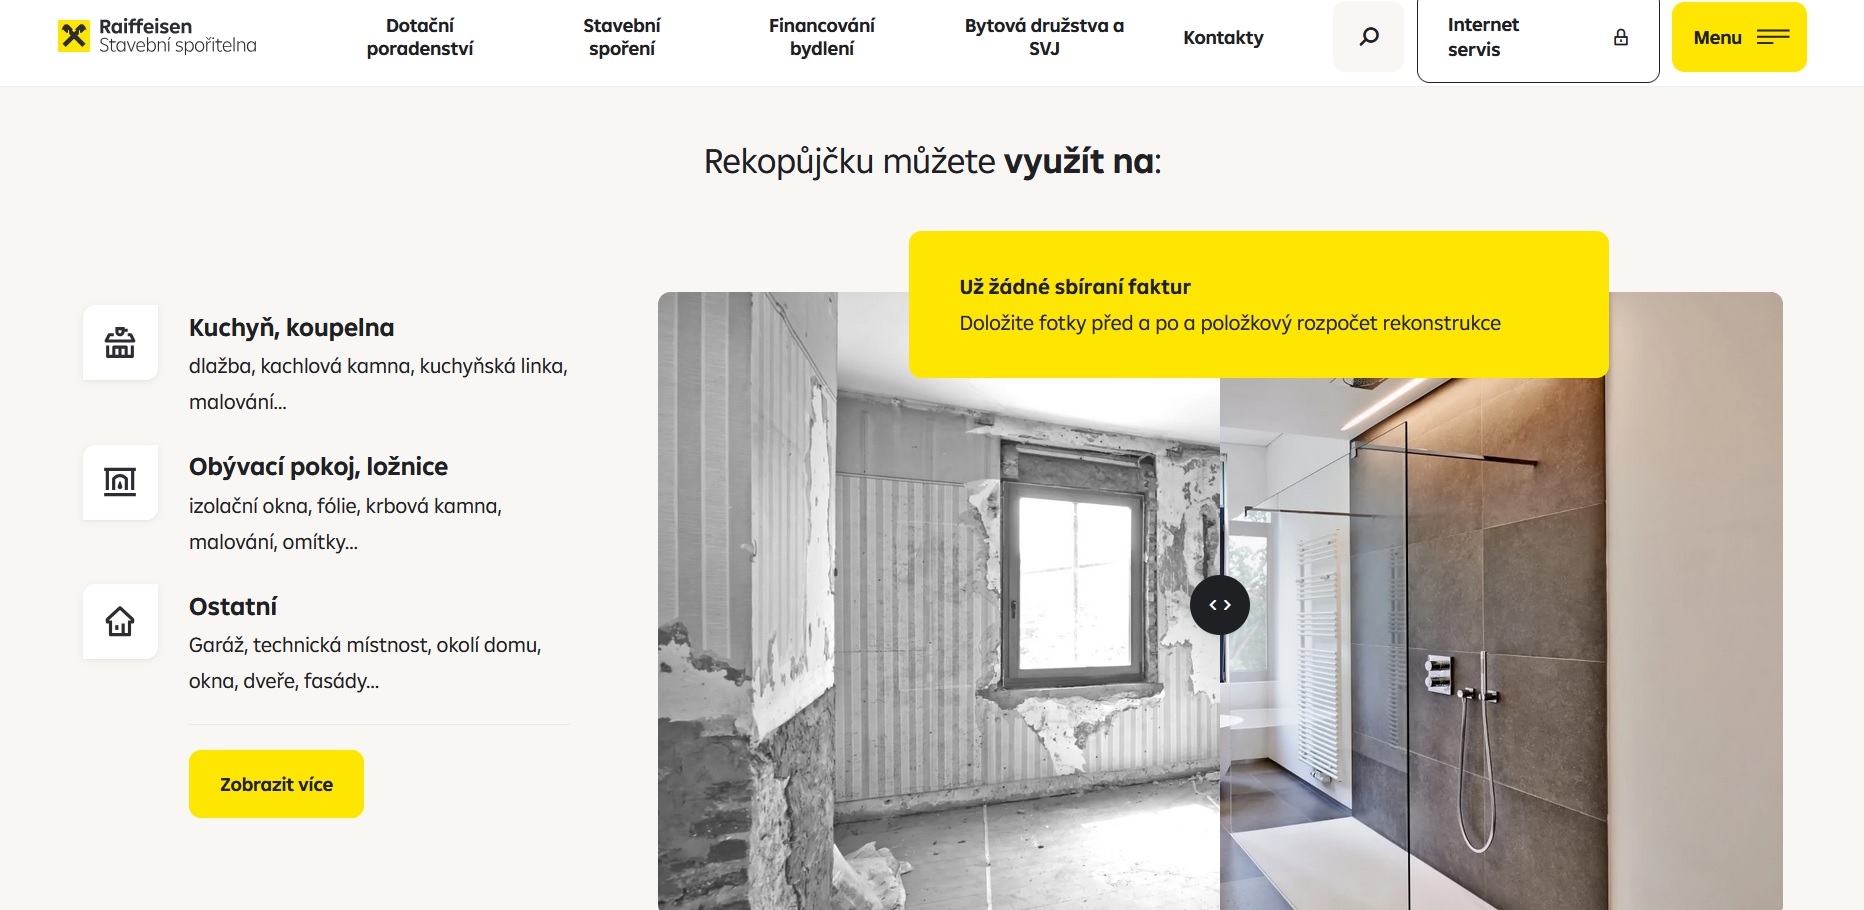
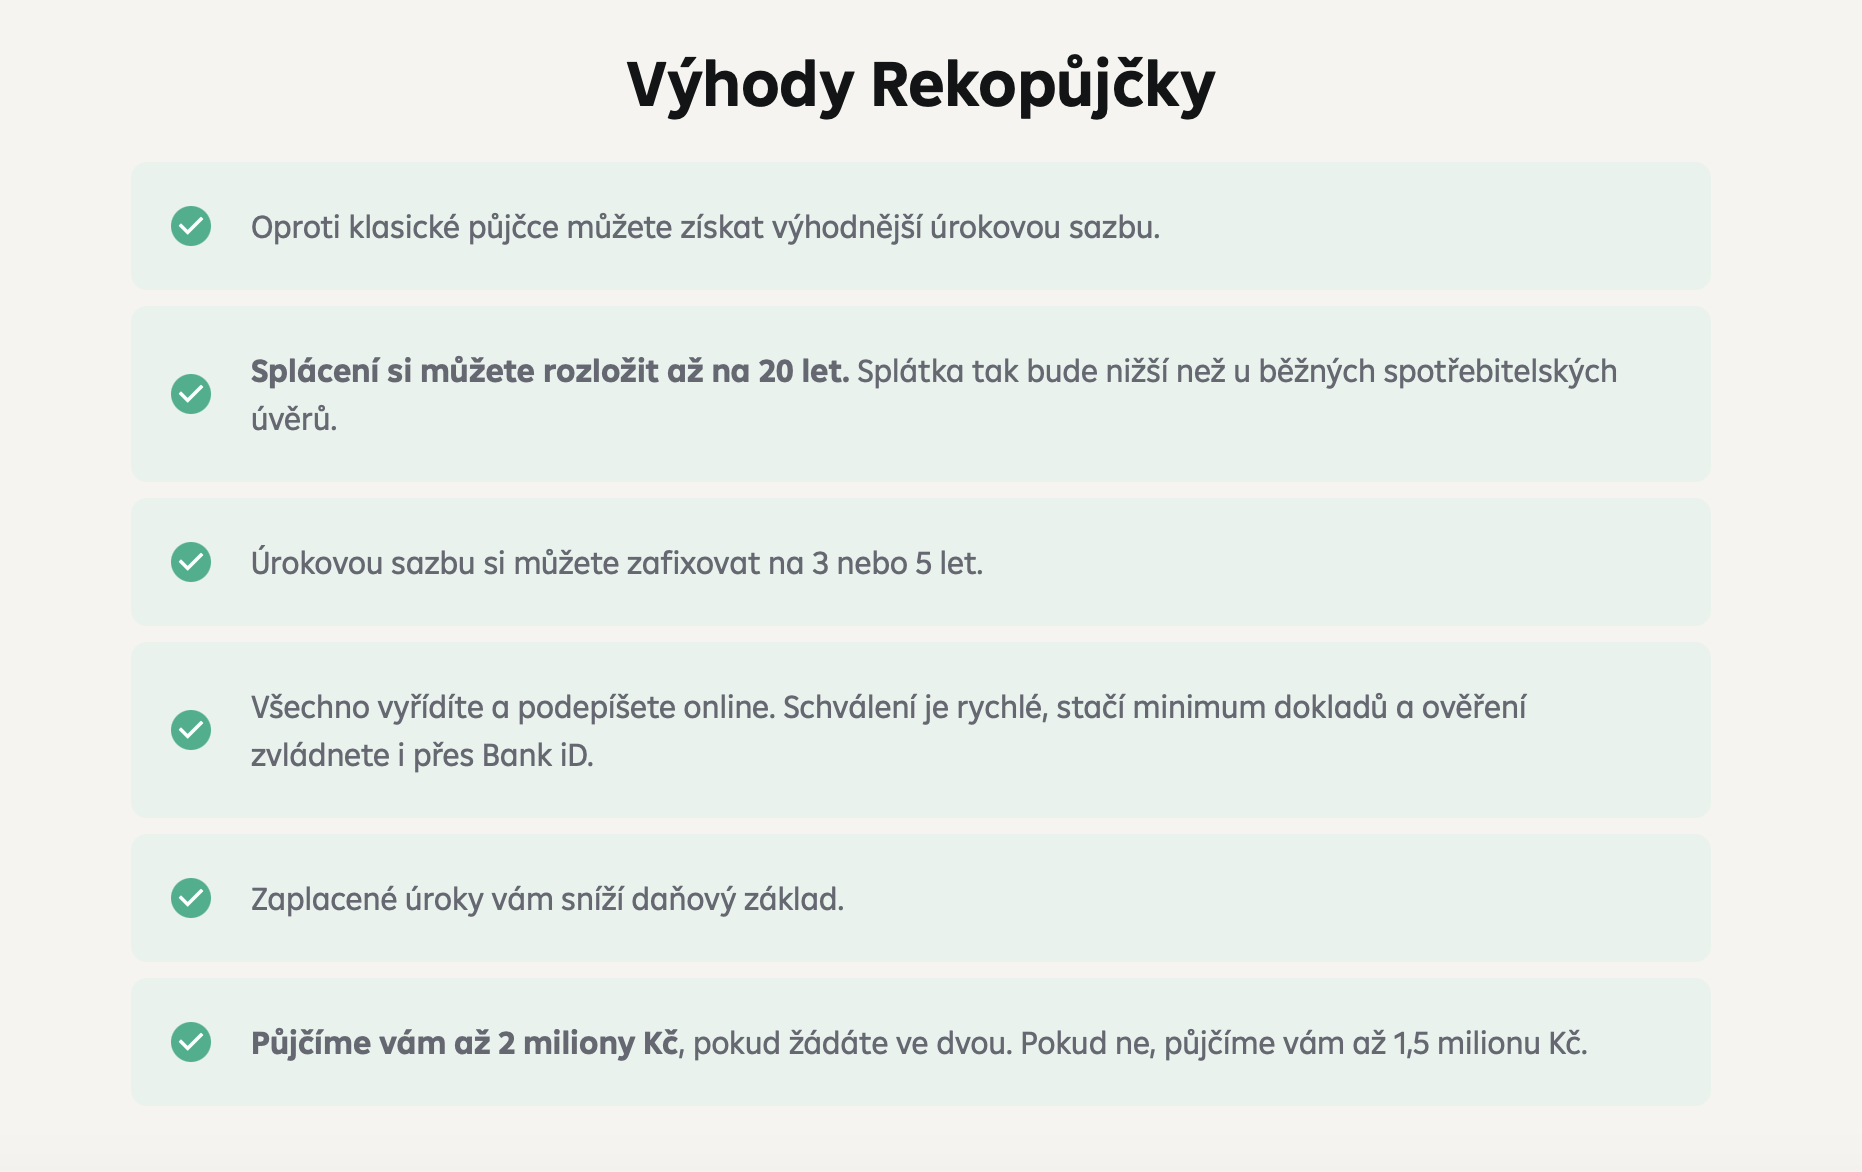
Raiffeisen stavební spořitelna nabízí několik finančních produktů určených na rekonstrukci nemovitosti nebo na koupi těch nových. Než si tady proto sjednáte půjčku, pečlivě si přečtěte, na co přesně je určena. Mnou srovnávaná REKOpůjčka je účelová a můžete ji využít výhradně na rekonstrukci. Její velkou výhodou je, že bance nemusíte dokládat žádné faktury a vše prokážete pouze fotografiemi před a po rekonstrukci. Zároveň do částky 1,5 milionu Kč není nutné ručit nemovitostí.
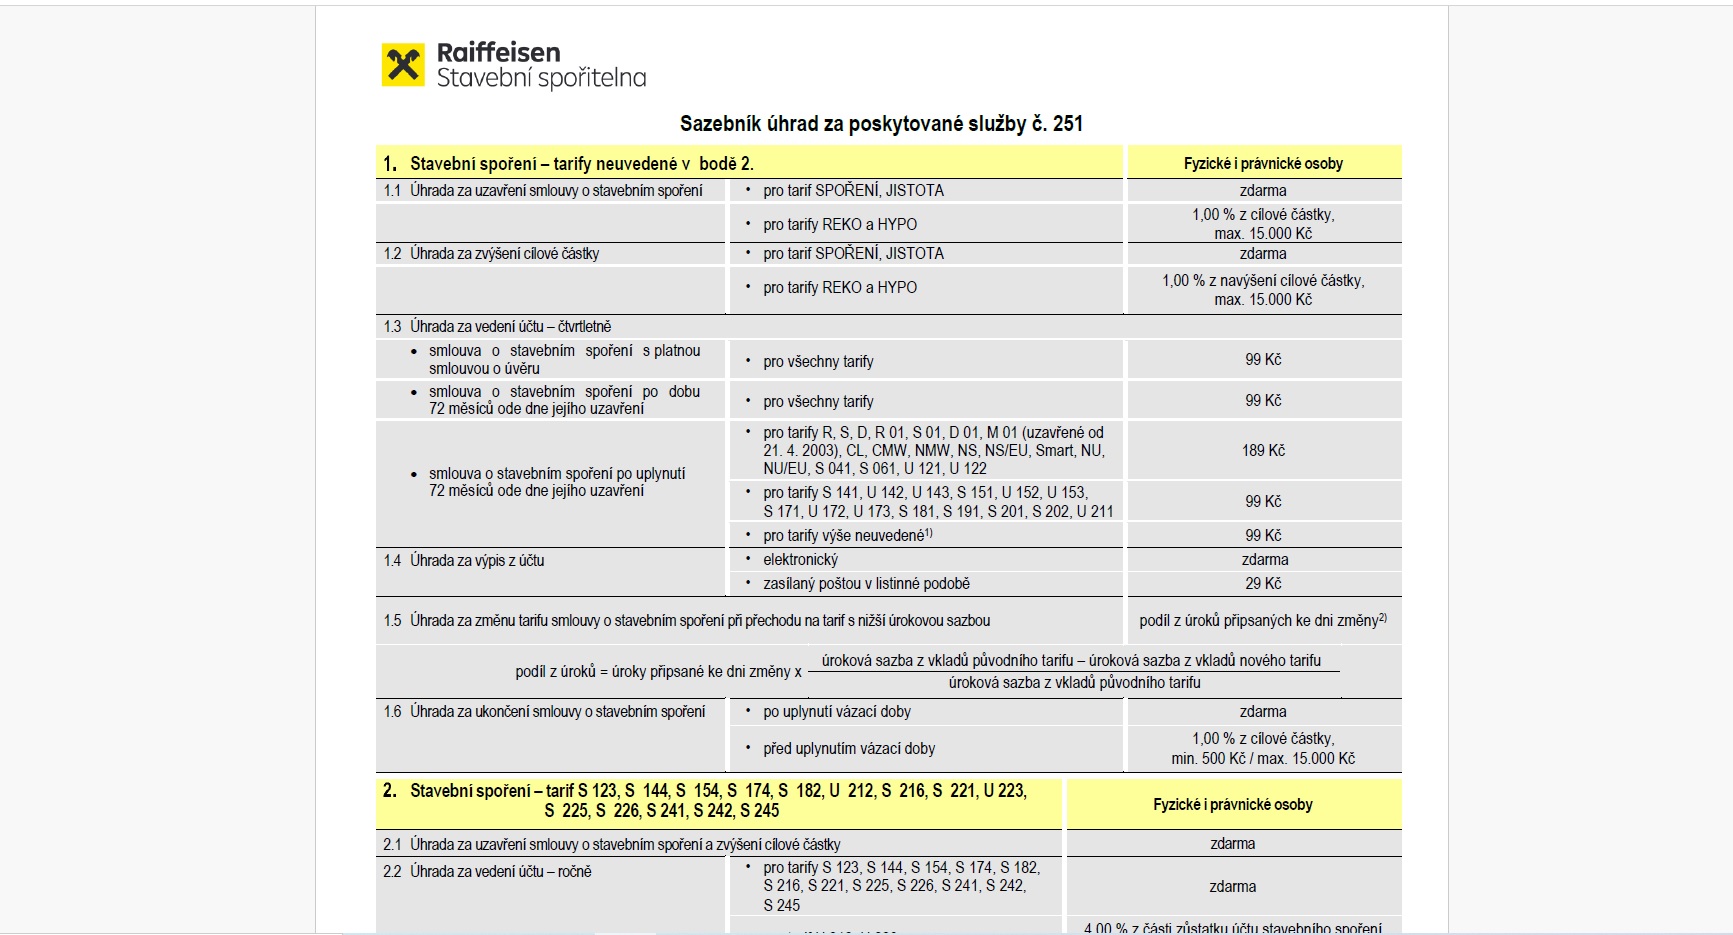
Nabízí průměrný úrok, který se nemění s výší částky ani s přenastavením doby splácení. Což je oproti některým konkurenčním bankám velkou výhodou. Za negativum tady naopak považuji poplatek za sjednání a za vedení, který souvisí s tím, že si berete půjčku ze stavebka. Poplatek tak může být až 1 % z cílové částky, maximálně pak 15 000 Kč. Vadí mi také, že půjčku nelze sjednat online na webu ani v internetovém bankovnictví.
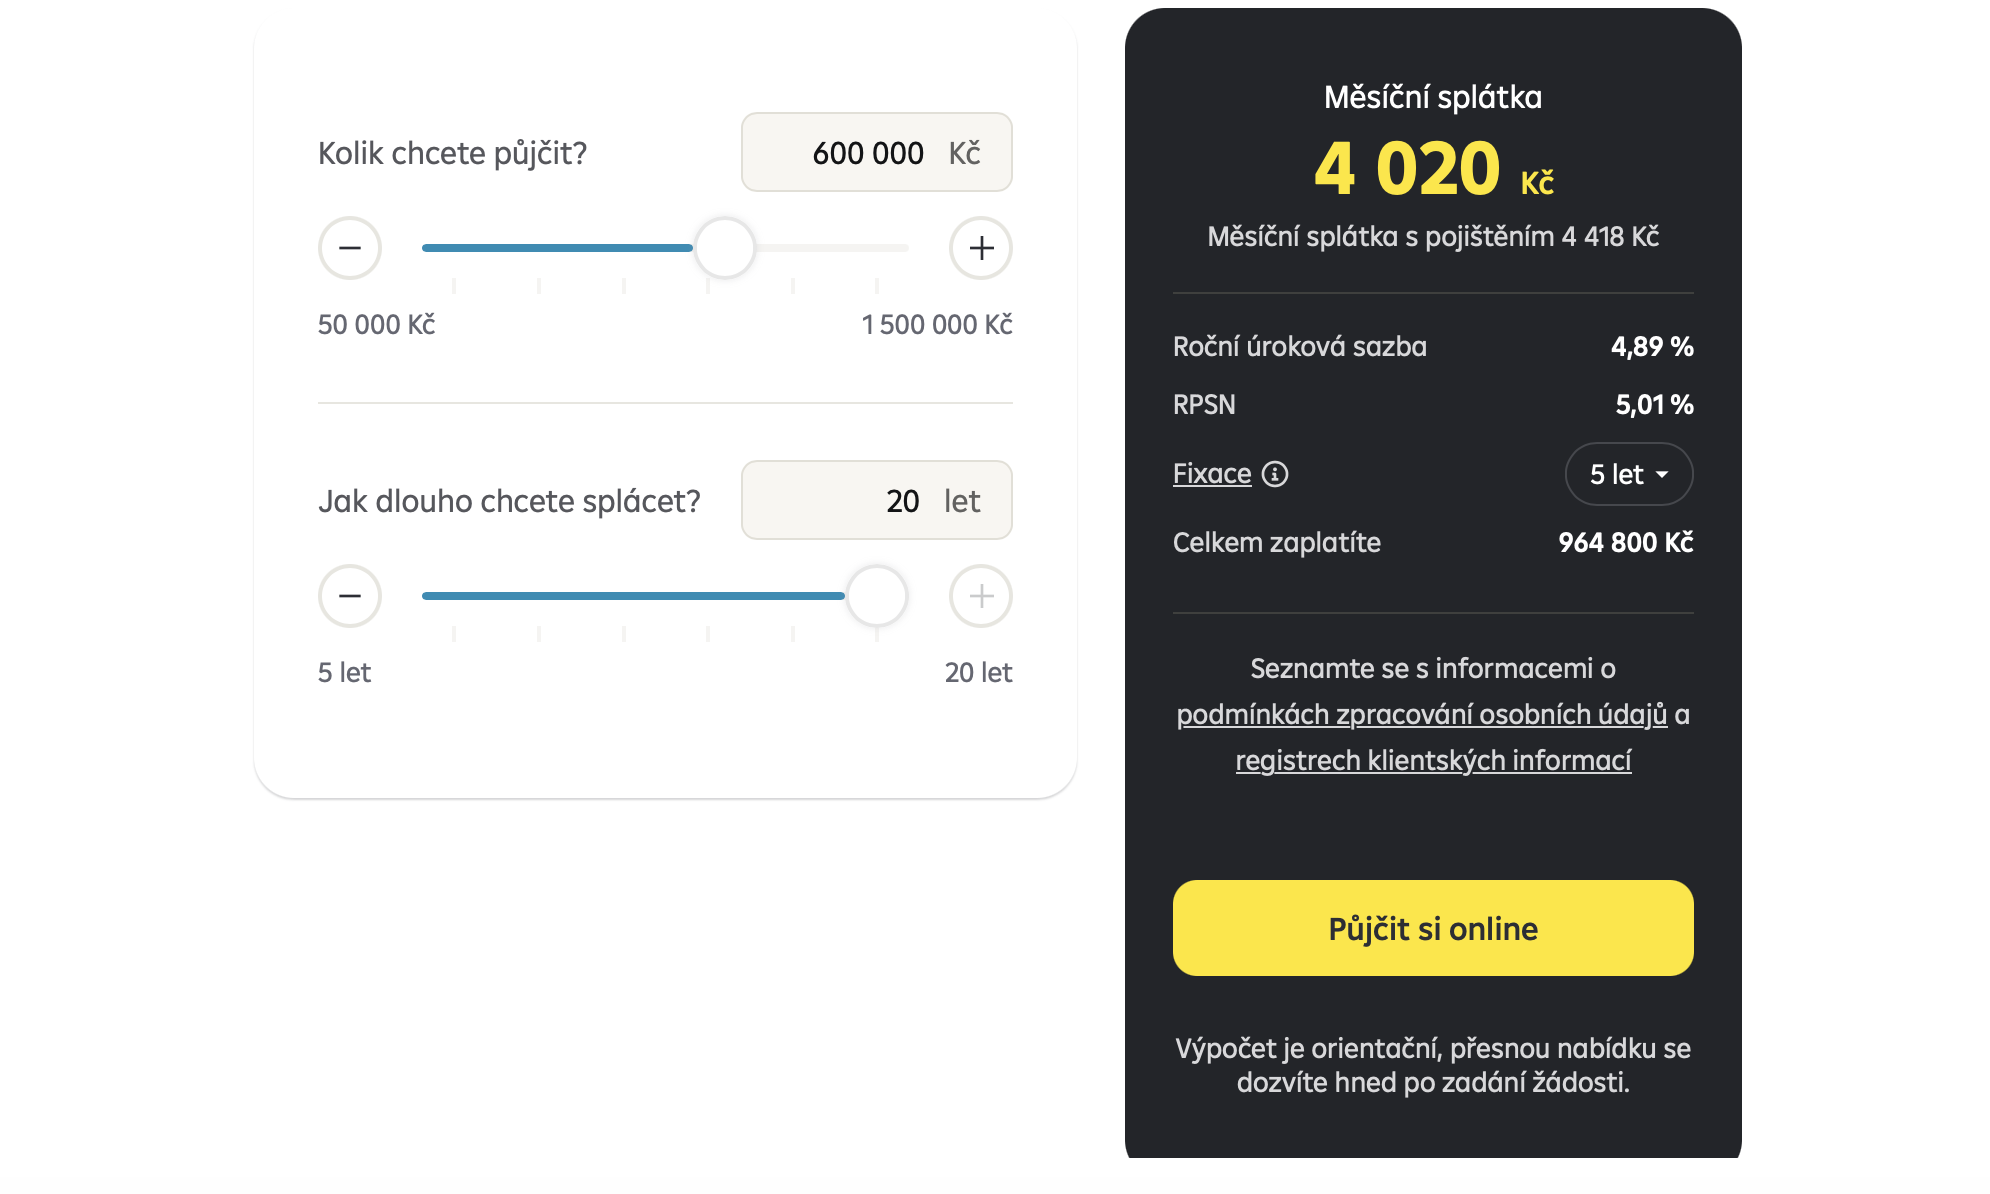
Pokud si budete chtít půjčit například 290 000 Kč, tak vypadá půjčka takto:
Půjčka na bydlení na 120 měsíců při měsíční splátce 2 978 Kč, pevná úroková sazba 4,89 % p. a., RPSN 5,01 %. Celková částka splatná spotřebitelem 357 360 Kč.
Pro koupi nemovitosti můžete u Raiffeisenbank využít klasickou hypotéku nebo úvěr na bydlení. Já se ale zaměřila na REKOpůjčku, která se chová částečně jako úvěr na bydlení a částečně jako hypotéka. Výhod má poměrně hodně. Jednou z největších je možnost vzít si až 2 000 000 Kč s dobou splácení až 20 let. Výhodnější úrok dostanete s pojištěním úvěru od Uniqa pojišťovny a účtem od Raiffeisenbank. Až 1,5 milionu si lze navíc půjčit bez zajištění nemovitostí.
Nevýhodou je, že se jedná čistě o účelovou půjčku a je určena pouze na rekonstrukci. Naštěstí ale nemusíte každou drobnost dokládat s pomocí účtenky a stačí zaslat fotografie stavu před modernizací a po ní.
|
Úrok od
|
4,89 % |
|
Maximální výše úvěru
|
1 500 000 Kč |
|
Délka splatnosti
|
až 20 let |
|
Neúčelová půjčka
|

|
S ohledem na to, že se jedná o úvěr ze stavebního spoření, je REKOpůjčka nutně spojena i s poplatky typickými právě pro stavebko. Nevýhodný je zejména ten za sjednání, který dosahuje výše až 1 % z úvěru a může být až 15 000 Kč. Stejné podmínky se vztahují i na případné navýšení. Jiné banky přitom nabízejí sjednání půjčky na bydlení i zdarma. Budete tady platit také za vedení, a to čtvrtletně, a ze další služby. V tomto ohledu je proto REKOpůjčka velmi nevýhodná.
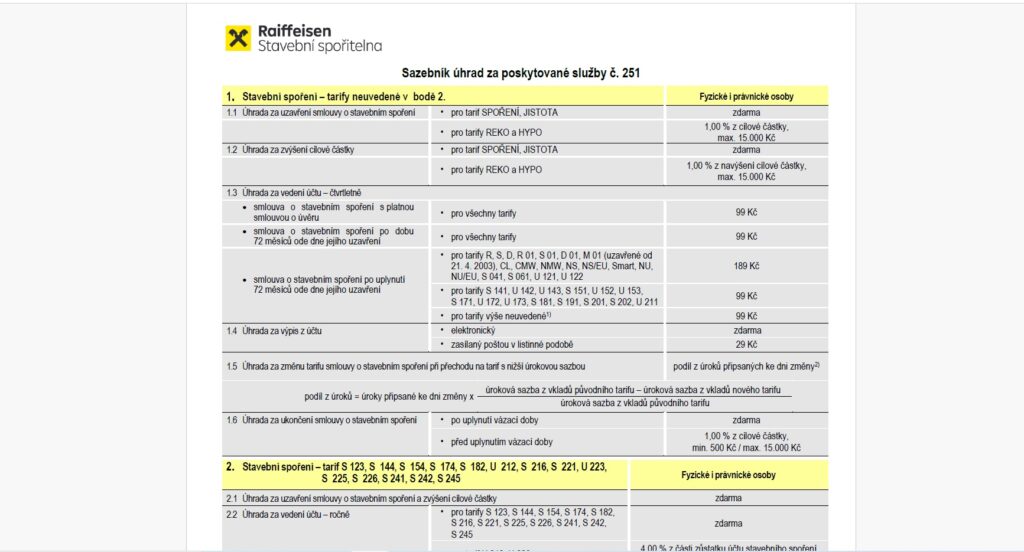
|
Zdarma vyřízení úvěru
|
(1% z cílové částky, max. 15 000 Kč)
|
|
Poplatek za vedení
|
99 Kč čtvrtletně |
|
Poplatek za předčasné splacení
|
až 1 % - mimo fixaci |
Raiffeisenbank si zakládá na spokojených klientech a snaží se jim poskytnout co nejlepší podporu. Na webu mi sice chybí live chat, ale po zkušenosti s jinými bankami, které upřednostňují chatboty a domluva s nimi je hodně krkolomná, to nehodnotím jako negativum.
Klientskou podporu můžete kontaktovat přes telefonní linku, popř. na e-mailu. Nebo si můžete přímo na mapě vybrat finančního poradce a sjednat si schůzku napřímo. Zkusila jsem zavolat a klientská linka stavební spořitelny Raiffeisen mi vyšla vstříc. Operátor byl milý, vše podrobně vysvětlil a poradil mi, jak při sjednání úvěru správně postupovat. Podporu tedy mohu doporučit.
|
Dotazy po telefonu
|

|
|
Počet zodpovězených dotazů
|
5/5 |
|
Online chat
|
|
|
Kvalita podpory
|
Výborná |
Se stavebním spořením i s úvěry ze stavebka mám osobní zkušenosti. V tomto ohledu proto hodnotím nabídku Raiffeisenbank jako úplně klasickou a nevidím v ní příliš rozdílů oproti jiným stavebním spořitelnám. Co se ale týká samotného úvěru na rekonstrukci, tak musím říct, že jinde ho dokážete získat mnohem snadněji, rychleji a výhodněji. Leckteré jiné banky ho totiž nabízejí jako samostatný produkt bez návaznosti na stavebko. V tomto směru mi proto Raiffeisenbank přijde nevýhodná.
Cením si toho, že banka nabízí jednotný úrok pro jakoukoliv zapůjčenou částku. Na webu si ale můžete udělat jen předběžnou kalkulaci, která se při reálném sjednávání může změnit. A zvýhodněni jsou při ní stávající klienti Raiffeisenbank. Potěšila mě tady klientská podpora a její ochota. V obecné rovině proto mohu tuto účelovou půjčku na rekonstrukci doporučit.
Ne. Oba tyto produkty jsou spolu pevně provázány. Před sjednáním je proto potřeba dobře zvážit, jestli potřebujete spíš úvěr na bydlení, REKOpůjčku určenou na rekonstrukci nebo hledáte hypotéku. To vše Raiffeisenbank nabízí, ale se zcela odlišnými podmínkami.
REKOpůjčka má v současnosti úrok 4,89 %. A je úplně jedno, jestli si půjčíte 50 000 Kč nebo 2 miliony. Půjčka je ale výhodnější, pokud si k ní zároveň sjednáte pojištění úvěru od Uniqa pojišťovny a pokud máte osobní účet od RB.
Ano. V jejím průběhu si dokonce můžete kdykoliv upravit i výši splátek. Nicméně, platí tady podmínky jako u běžného úvěru ze stavebního spoření, kdy je každý takovýto úkon zpoplatněn. A částky za poplatky se mohou snadno šplhat do tisíců korun.

 Sdílet
 Sdílet


